Національний банк щотижня публікує, скільки валюти він продав і купив на міжбанківському ринку. З середини липня 2026 року кожен тиждень у цій статистиці – понад $1 млрд продажу. Розбираємо, що таке валютні інтервенції, за якими правилами НБУ їх проводить, звідки бере долари, чому продає більше, ніж будь-коли з початку великої війни, і що ці цифри означають, а чого не означають.
Що таке валютна інтервенція
Валютна інтервенція – це купівля або продаж центральним банком іноземної валюти на ринку, щоб вплинути на курс національної валюти і на баланс попиту й пропозиції. Повноваження на такі операції НБУ дають статті 28 і 46 Закону «Про Національний банк України», а Стратегія валютних інтервенцій прямо підпорядковує їх головній меті Нацбанку – ціновій стабільності.
Механіка проста. Коли НБУ продає долари, банки платять йому гривнями: валюти на ринку стає більше, а гривень в обігу – менше, тому долар дорожчає повільніше або дешевшає. Купівля працює навпаки: Нацбанк стримує зміцнення гривні і поповнює резерви. Купує НБУ зараз мало. За нашим розрахунком, у 2023 році він купив $220 млн валюти, у 2024-му – $126 млн, у 2025-му – $42 млн, а за 39 тижнів 2026 року – лише $2,3 млн проти $38,77 млрд продажу.
Контрагенти НБУ – тільки банки. Людина чи компанія не може купити валюту в Нацбанку напряму: банк купує долари на міжбанку для себе або на замовлення клієнтів – імпортерів, інших компаній, людей, які купують безготівкову валюту в застосунку. Курс у касах і на картках банки встановлюють самі.
Як НБУ продає валюту зараз: правила воєнного часу
24 лютого 2022 року НБУ зафіксував офіційний курс, а з 3 жовтня 2023 року перейшов до режиму керованої гнучкості. Відтоді офіційний курс визначають угоди на міжбанку, а не рішення Нацбанку. Сам НБУ при цьому залишився головним продавцем валюти. Порядок його операцій записано в пункті 18 постанови НБУ № 18 «Про роботу банківської системи в період запровадження воєнного стану». Нинішню редакцію цього пункту ухвалили разом із переходом до нового режиму, згодом його доповнювали.
- Коли і як. Щодня в робочі дні з 10:00 до 15:30 НБУ купує і продає долари з банками через торговельні системи Refinitiv і Bloomberg на умовах «тод», тобто з розрахунками в день угоди.
- Завдання перше – покривати структурну складову чистого попиту на валюту. Для цього Нацбанк продає долари, зазвичай щодня, в обсязі, який відповідає його оцінці цього дефіциту. Самі оцінки не оприлюднюються.
- Завдання друге – згладжувати ринок. НБУ купує або продає валюту, якщо котирування змінюються надмірно, ринок не може збалансуватися сам або тимчасово втрачає цінові орієнтири. Який рух курсу вважається надмірним, визначає окремий непублічний документ НБУ.
- Окреме вікно. Після 15:30 Нацбанк проводить угоди з доларом на умовах «том», з розрахунками наступного робочого дня, за офіційним курсом. Але тільки якщо банк купує або продає валюту для потреб оборони чи державних газових компаній зі спеціальними обов’язками і лише від $100 тис.
Пункт 18 передбачає три форми інтервенцій, а що кожна з них означає, пояснює Положення НБУ про валютні інтервенції. За єдиним курсом Нацбанк або збирає заявки банків за одним оголошеним курсом і задовольняє їх пропорційно, або виставляє пропозицію в торговельній системі, і банки приймають її, доки не вичерпається обсяг. За найкращим курсом НБУ запитує ціну в банків або сам обирає найвигідніше котирування з тих, що є в системі. На валютному аукціоні банки подають заявки з обсягом і курсом, а НБУ визначає курс відсікання – межу, до якої заявки задовольняються.
Чому параметри закриті? У Стратегії валютних інтервенцій НБУ називає це принципом «конструктивної невизначеності»: обсяги, частоту й момент інтервенцій ринок не повинен знати наперед, інакше їх легко прогнозувати і грати проти них. Натомість Нацбанк оприлюднює результати. Стратегію ухвалили ще у 2020 році для плаваючого курсу, але цей підхід зберігся і у воєнних правилах.
Звідки береться дефіцит і чим його покриває НБУ
Україна імпортує значно більше, ніж експортує, тож компаніям і людям потрібно більше валюти, ніж приносять експортери. Цей розрив НБУ, як пояснює Інфляційний звіт, покриває, «спрямовуючи в економіку профіцит валюти з державного сектору» – отриманої здебільшого як міжнародна допомога. Уряд отримує допомогу у валюті, продає її Нацбанку за гривні і витрачає ці гривні в Україні, а НБУ продає валюту на міжбанку тим, кому вона потрібна. Як працює цей ланцюжок і скільки допомоги надійшло, ми розбирали в аналізі про міжнародну допомогу і гривню.
Отже, інтервенції – це насамперед перерозподіл: валюта, яку продає НБУ, здебільшого перед тим надійшла від партнерів. Проблема виникає тоді, коли продаж і надходження розходяться в часі. Про це – у розділі про резерви.
Водночас ринок дедалі більше балансується сам. За даними Інфляційного звіту, у II кварталі 2026 року в середньому близько 50% операцій на валютному ринку відбувалися без участі НБУ. У жовтні 2023 року, коли запровадили керовану гнучкість, таких операцій було 29%.
Скільки НБУ продає: 2023–2026
| Рік | Чистий продаж, $ млрд | У середньому за тиждень, $ млн | Тижнів із продажем понад $1 млрд | Зміна офіційного курсу долара |
|---|---|---|---|---|
| 2023 | 28,61 | 554 | 1 | +3,9% |
| 2024 | 35,19 | 666 | 4 | +10,6% |
| 2025 | 36,06 | 694 | 5 | +0,8% |
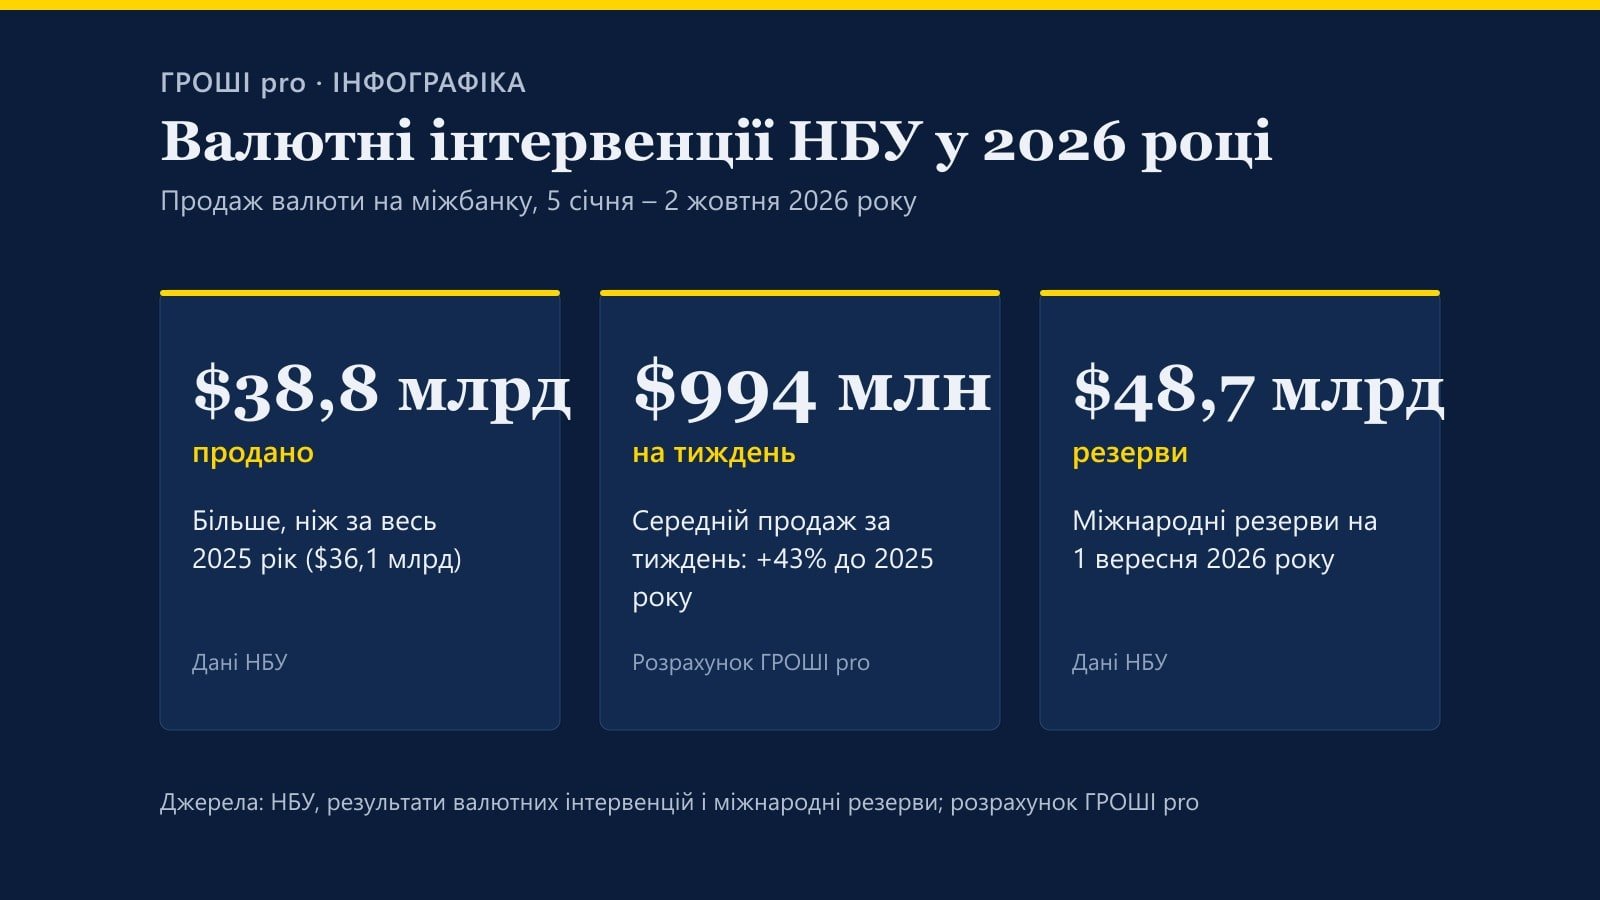
| 2026, 39 тижнів | 38,77 | 994 | 20 | +6,1% |
Тижневі дані НБУ: 2023 рік – 52 тижні (2 січня – 29 грудня), 2024-й – 53 тижні (1 січня 2024 – 3 січня 2025 року), 2025-й – 52 тижні (6 січня 2025 – 2 січня 2026 року), 2026-й – з 5 січня по 2 жовтня. Середній тиждень – за валовим продажем. Зміна курсу – з 1 січня до 1 січня наступного року, для 2026-го – до 7 жовтня; до 3 жовтня 2023 року курс був фіксований. Розрахунок редакції за даними НБУ.
За нашим розрахунком, у 2026 році Нацбанк продає в середньому $994 млн на тиждень – на 43% більше, ніж у 2025-му. За 39 тижнів продаж ($38,77 млрд) уже на $2,67 млрд перевищив весь 2025 рік. А тижнів із продажем понад $1 млрд набралося 20 – у чотири рази більше, ніж за весь минулий рік.
Таблиця показує й іншу важливу річ: обсяг продажу сам по собі не каже, куди піде курс. У 2024 і 2025 роках НБУ продав майже однаково – $35,2 і $36,1 млрд чистими. Але у 2024-му офіційний курс долара зріс на 10,6%, а у 2025-му – лише на 0,8%. Наше пояснення: курс визначає баланс усіх потоків – допомоги, імпорту, експорту, попиту людей на валюту, привабливості гривневих вкладень, а інтервенції лише згладжують його рух.
| Квартал | 2025 | 2026 | Зміна, % |
|---|---|---|---|
| I | 9,39 | 11,84 | +26 |
| II | 8,35 | 12,01 | +44 |
| III | 8,15 | 14,92 | +83 |
| IV | 10,22 | – | – |
Кожен квартал – 13 тижнів; тиждень віднесено до кварталу за датою його початку, тож межі не збігаються з календарними (наприклад, III квартал 2026 року – тижні з 6 липня по 2 жовтня). Валовий продаж. Розрахунок редакції за даними НБУ.
За нашим розрахунком, у I і II кварталах 2026 року НБУ продав на 26% і 44% більше, ніж роком раніше, а в III кварталі – на 83% більше. З 13 липня він 12 тижнів поспіль перевищує $1 млрд – разом $14,05 млрд, або в середньому $1,17 млрд на тиждень. Підсумки останнього тижня ми розбирали в новині від 6 жовтня.
Найбільші тижні цього року – $1,40 млрд (15–19 червня) і $1,34 млрд (16–20 березня). Рекорд статистики з 2022 року, втім, належить грудню 2024-го: $1,63 млрд за 23–27 грудня. Наприкінці року продаж зазвичай зростає – НБУ пояснює це сезонним пожвавленням бюджетних видатків і операцій бізнесу. Тому грудневі цифри варто порівнювати з груднем попередніх років, а не із сусідніми місяцями.
Чому у 2026 році НБУ продає більше
Нацбанк називає кілька причин, і вони різні за природою.
Оборонний імпорт. У липневому Інфляційному звіті НБУ пояснював: значна частина коштів оборонної складової програми ЄС Ukraine Support Loan піде на виробництво зброї в Україні, а воно потребує імпортних комплектуючих. Гривні, на які уряд обмінює ці кошти, доходять до компаній, ті купують валюту для імпорту, і НБУ продає її з валюти, раніше купленої в уряду. Тому, за оцінкою Нацбанку, зростання інтервенцій з цієї причини не свідчитиме про девальваційний тиск: такий імпорт фінансуватимуть цільові зовнішні надходження, а НБУ лише виконуватиме роль посередника.
Менше допомоги влітку. 17 вересня, підвищуючи облікову ставку до 16%, НБУ зазначив, що в липні–серпні офіційного фінансування надійшло менше, ніж очікувалося, і міжнародні резерви знизилися.
Втрата експортної виручки. З 23 липня, як зазначено в Інфляційному звіті, розпочалася нова фаза морської блокади: через обстріли суднозаходи в порти Великої Одеси припинилися. У підсумках дискусії Комітету з монетарної політики перед рішенням 17 вересня зазначено, що блокада Чорного моря зменшила експорт і збільшила чистий попит на валюту. Як блокада позначилася на експорті, ми рахували в аналізі «Ціна морської блокади».
Короткі сплески. Наприкінці I і II кварталів частка НБУ на ринку, за його даними, локально зростала через вищу невизначеність і попит на валюту. Нацбанк вважав ці коливання тимчасовими.
На нашу думку, ці причини варто розрізняти. Під оборонний імпорт валюту вже отримано, тож НБУ лише передає її далі. А коли допомога затримується чи падає експорт, Нацбанк продає більше, ніж отримує, і різницю покривають резерви.
Як інтервенції впливають на курс
НБУ продає валюту на тому самому міжбанку, де формується офіційний курс, тому його угоди теж входять у розрахунок курсу. Як саме рахують офіційний курс і чим він відрізняється від курсу в банку, ми пояснювали окремо.
Переходячи до керованої гнучкості, НБУ пообіцяв суттєво обмежувати курсові коливання – не допускати ні значного послаблення, ні суттєвого зміцнення гривні. Це не фіксований курс і не оголошений коридор: межі, за якими Нацбанк втручається, не публікуються, і курс може рухатися в обидва боки. За нашим розрахунком, з 13 липня по 7 жовтня, поки НБУ продавав понад $1 млрд щотижня, офіційний курс долара зріс з 44,50 до 44,95 грн, тобто на 1%.
Готівковий курс, як наголошував НБУ ще у 2023 році, визначають попит і пропозиція на готівковому ринку. Інтервенції впливають на нього опосередковано – через курс міжбанку, на який орієнтуються банки.
Інтервенції та облікова ставка
Інтервенції – не єдиний інструмент. Облікова ставка, яку 17 вересня підвищили до 16%, впливає на ту саму рівновагу з іншого боку: що вигідніші гривневі депозити й ОВДП, то менше людей і компаній переводять заощадження в долари і то менше валюти доводиться продавати НБУ. Саме так Нацбанк обґрунтував останнє рішення: воно має підтримати привабливість гривневих активів і стійкість валютного ринку. Як ставка доходить до депозитів і кредитів – у нашому матеріалі про облікову ставку.
Зв’язок з інфляцією теж прямий. У Стратегії валютних інтервенцій НБУ згадує значний ефект перенесення змін курсу на інфляцію: коли гривня дешевшає, дорожчають імпортні товари і пальне. На вересневому засіданні один із членів Комітету з монетарної політики зауважив, що нинішнє зростання цін значною мірою стримується саме завдяки інтервенціям, які обмежують надмірні коливання курсу. За його словами, резервів для цього достатньо, але підвищення ставки має допомогти їх захистити.
Резерви: чому продаж не дорівнює втратам
Валюта для інтервенцій береться з міжнародних резервів. Їх поповнюють надходження на рахунки уряду в НБУ – насамперед допомога партнерів і розміщення валютних ОВДП. Зменшують – продаж валюти Нацбанком, виплати за державним валютним боргом і платежі МВФ. Ще частину змін дає переоцінка, коли змінюються курси валют і ринкова вартість активів.
| Чинник | Вплив на резерви |
|---|---|
| Чистий продаж валюти НБУ | −4 850,2 |
| Надходження на валютні рахунки уряду | +927,3 |
| Конвертація урядом оборонних коштів Ukraine Support Loan | +1 630 |
| Обслуговування й погашення державного валютного боргу | −721,8 |
| Платежі МВФ | −285,2 |
| Переоцінка та інші чинники | +752,0 |
| Разом, за нашим розрахунком | −2 547,9 |
Резерви на 1 серпня – $51,2 млрд, на 1 вересня – $48,7 млрд (уточнені дані). Невелика розбіжність із фактичною зміною – через округлення в релізі НБУ. Джерело: НБУ.
Отже, у серпні резерви зменшилися приблизно на $2,5 млрд, хоча НБУ продав майже вдвічі більше. Те саме видно на річному прикладі. У 2025 році чистий продаж валюти НБУ, за балансовими даними, становив $36,2 млрд. Але Україна отримала $52,4 млрд міжнародної допомоги і ще понад $3,3 млрд від валютних ОВДП, тож резерви за рік зросли на 30,8% – до рекордних на той момент $57,3 млрд.
Останні дані на момент підготовки матеріалу – на 1 вересня 2026 року: $48,7 млрд, або 4 місяці майбутнього імпорту. НБУ вважає цей обсяг достатнім для стійкості валютного ринку. Попередні дані про резерви Нацбанк оприлюднює не пізніше 7-го числа наступного місяця.
Межі: скільки НБУ може продавати
Достатність резервів. Найпростіша мірка – скільки місяців імпорту покривають резерви: 5,9 на 1 січня 2026 року, 4,2 на 1 липня і 4,0 на 1 вересня. Складніша – композитний критерій МВФ, який враховує експорт, грошову масу, короткостроковий зовнішній борг та інші зобов’язання країни. На 1 липня, за даними НБУ, резерви перевищували мінімально необхідний рівень за цим критерієм майже на 11%.
Чисті резерви і програма МВФ. Крім валових, НБУ публікує чисті міжнародні резерви, які враховують валютні зобов’язання. На 1 вересня вони становили $33,8 млрд – на $14,9 млрд менше за валові, за нашим розрахунком. З 1 лютого по 1 червня чисті резерви скоротилися з $43,7 до $31,1 млрд. У чинній програмі МВФ – чотирирічній EFF на $8,1 млрд, затвердженій 26 лютого 2026 року, – є кількісний критерій саме щодо чистих резервів. Цільового рівня на кінець червня Україна не досягла, зокрема через наслідки війни на Близькому Сході, – це зафіксувала Рада директорів МВФ під час першого перегляду програми 20 липня.
Гнучкість курсу. Тоді ж директори МВФ привітали посилення гнучкості обмінного курсу, а директорка-розпорядниця Крісталіна Георгієва назвала її однією з умов збереження макроекономічної стабільності. Висновок редакції: утримувати певний рівень курсу коштом резервів не передбачають ні правила НБУ, ні програма з МВФ.
Довгострокова мета. Плаваючий курс і повноцінне інфляційне таргетування залишаються стратегічною метою НБУ. Повернутися до них Нацбанк планує, коли ринок зможе балансуватися з меншою його участю. Директори МВФ радили робити це лише тоді, коли дозволять умови.
Чого не показують цифри інтервенцій
- Це не зміна резервів. Тижневий продаж показує лише один потік. Щоб зрозуміти, що відбувається з резервами, потрібні ще надходження допомоги, боргові виплати й переоцінка.
- Різні джерела дають різні суми. Тижнева статистика, щомісячні балансові дані та Інфляційний звіт, де інтервенції подано за датою валютування, тобто розрахунків, охоплюють різні періоди. Тому для 2025 року тижневі дані дають $36,06 млрд чистого продажу, а балансові – $36,2 млрд. Для I кварталу 2026 року НБУ в Інфляційному звіті наводить $11,5 млрд, а сума 13 тижнів у нашій таблиці – $11,84 млрд.
- Невідомо, хто купив валюту. Статистика інтервенцій не показує, для кого банки купували долари – для імпортерів, оборонних закупівель чи населення.
- Це не прогноз курсу. Великий продаж може означати і тиск на гривню, і просто більший обіг валюти, як у випадку з оборонним імпортом.
Що це означає для людей і бізнесу
Для людей головне – інтервенції не гарантують курсу, але роблять його рух плавнішим. Тому для рішень про заощадження важливіші не тижневі суми продажу, а тенденції: надходження допомоги, рішення НБУ щодо ставки і динаміка резервів. Як порівняти гривневі інструменти з валютою, ми рахували в матеріалі про депозит, ОВДП і валюту.
Для бізнесу, особливо імпортерів, інтервенції зменшують щоденні коливання, але не прибирають ризику поступового послаблення гривні між підписанням контракту й оплатою. Як від нього захищатися, ми пояснювали в матеріалі про валютні ризики імпортерів.
Що відстежувати:
- щотижневі результати інтервенцій у файлі НБУ;
- щомісячні дані про резерви – до 7-го числа;
- рішення НБУ щодо облікової ставки й новий макропрогноз 29 жовтня;
- надходження міжнародної допомоги, від яких залежить, скільки валюти Нацбанк зможе продавати далі.