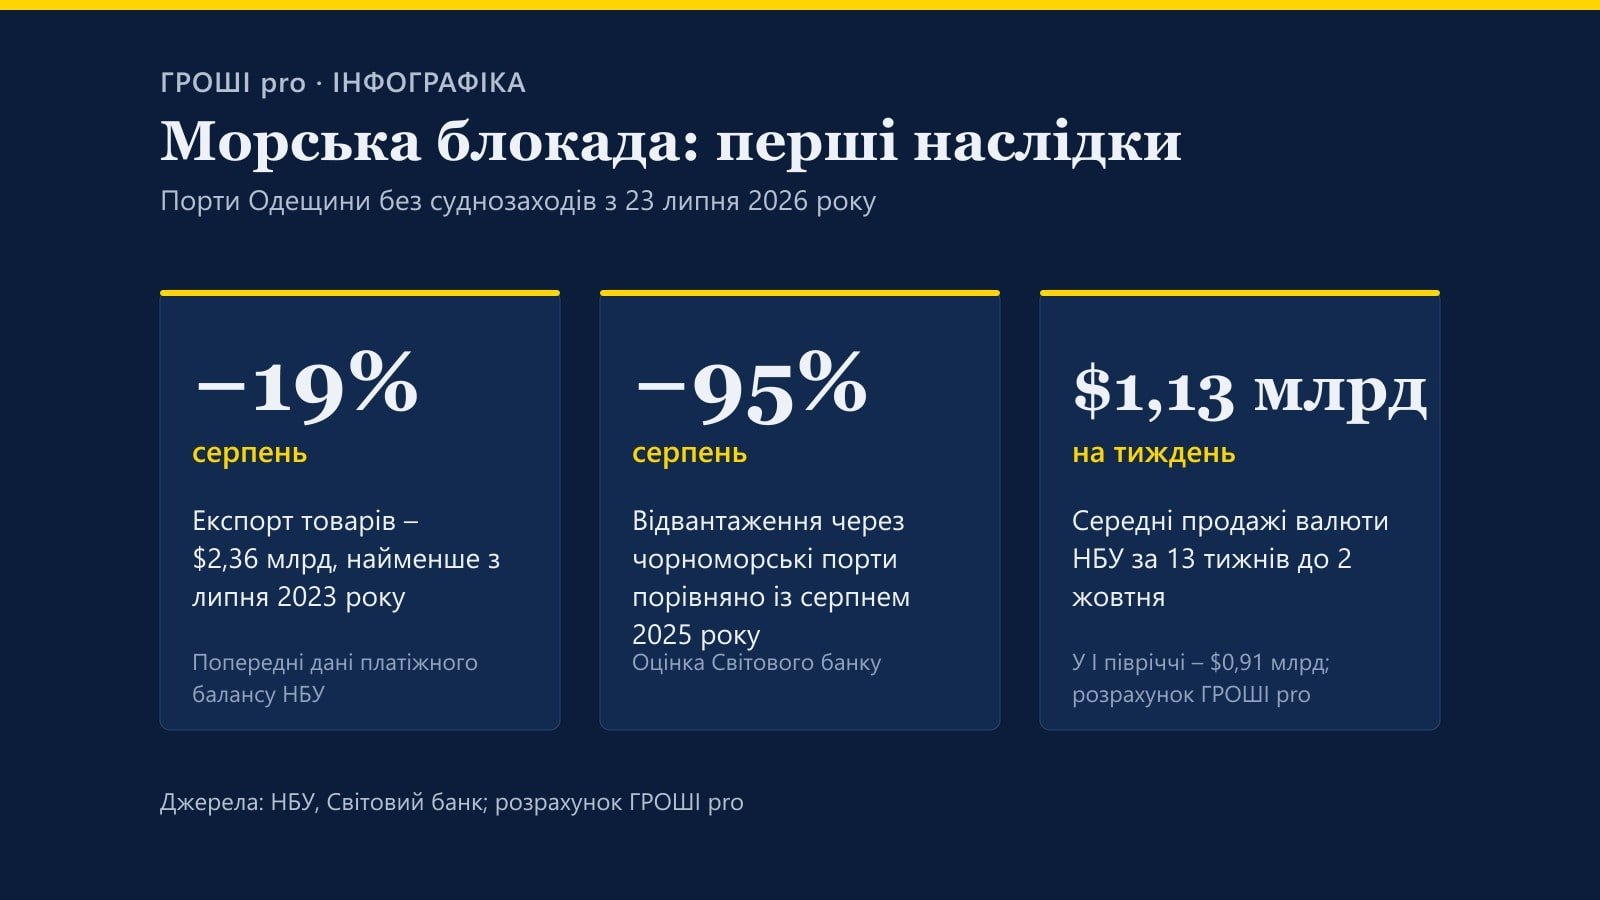
У серпні Україна продала за кордон товарів на $2,36 млрд – на 19% менше, ніж роком раніше, і найменше за місяць із липня 2023 року, свідчать попередні дані платіжного балансу НБУ. Це перший повний місяць після того, як 23 липня судновласники перестали заходити в порти Великої Одеси через російські атаки на портову інфраструктуру й судна. Удар уже видно в експорті, металургії та прогнозах ВВП, а на валютному ринку його поки поглинають резерви Нацбанку.
Що сталося з портами
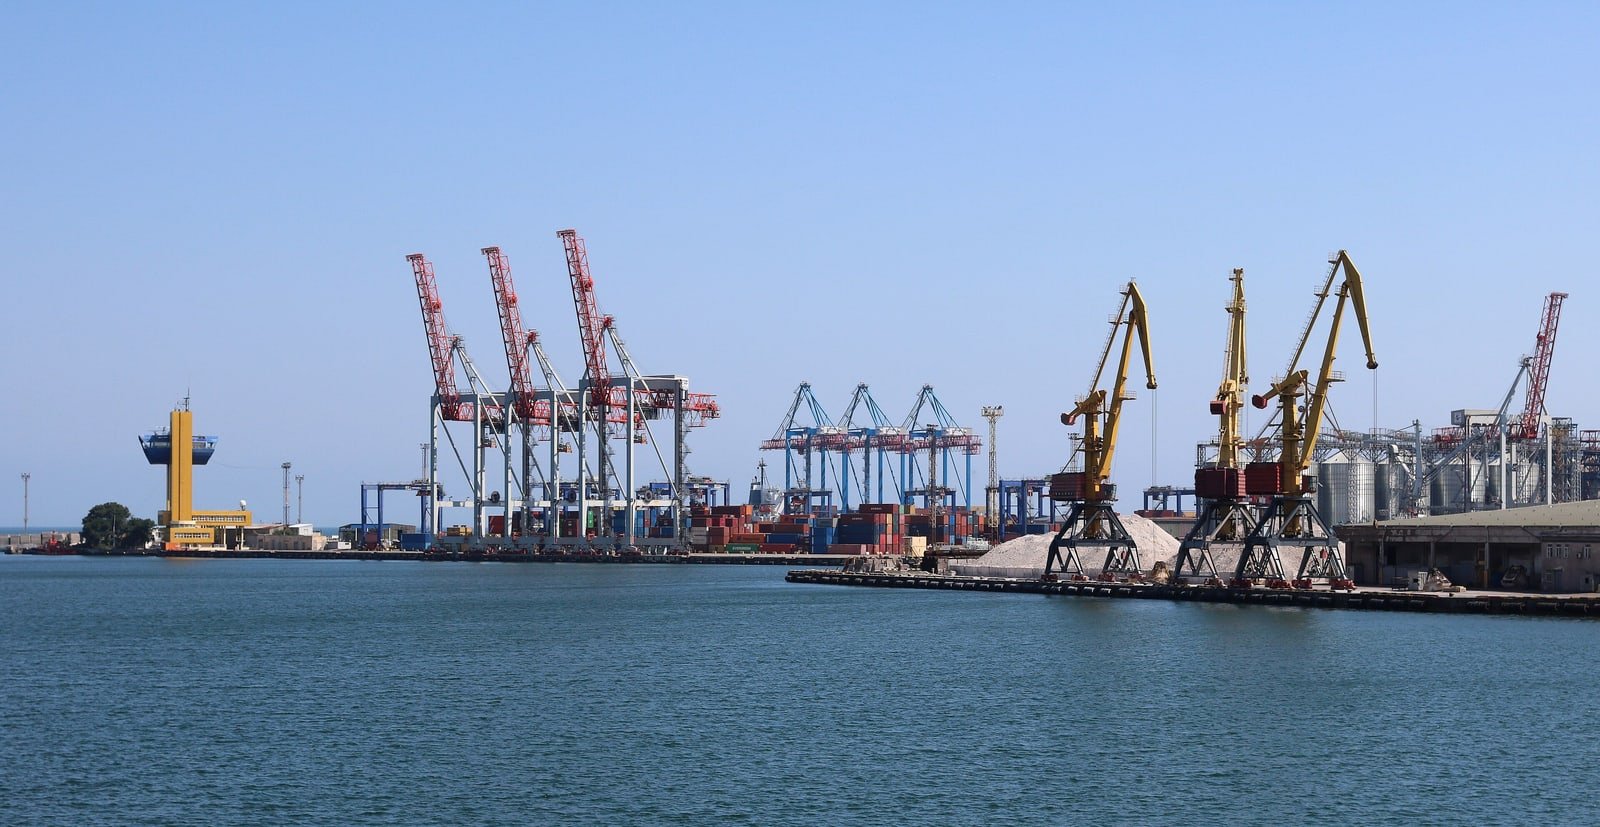
Атаки на порти Одещини посилювалися з весни. Експортний термінал «Кернел» у Чорноморську, за даними «Інтерфакс-Україна», зазнав ударів 3 травня і 5 червня, а після масованих атак у ночі на 11 і 12 липня компанія зупинила на ньому роботу. 23 липня суднозаходи в порти Великої Одеси припинилися зовсім. Як пояснював тоді «Економічній правді» міністр аграрної політики та продовольства Тарас Висоцький, ще напередодні в порти зайшло чотири-п’ять суден, але далі судновласники самі вирішили не ризикувати. Держава обмежень на рух не запроваджувала.
НБУ в липневому Інфляційному звіті назвав це новою фазою морської блокади: через масовані обстріли портів і суден суднозаходи зупинилися, а перевезення зерна залізницею до чорноморських портів різко скоротилися. Формально коридор не закрито. Станом на середину вересня, як писало агентство Reuters, Україна не призупиняла судноплавство, але судновласники відмовлялися заходити в одеські порти, побоюючись атак.
Оцінки масштабу різняться в деталях, але не в суті:
- за даними Світового банку, у серпні відвантаження через чорноморські порти впали на 95% порівняно з серпнем 2025 року;
- «Кернел», найбільший експортер зерна, у звіті за фінансовий рік (оприлюднено 3 жовтня) повідомив, що з середини липня кількість суднозаходів у глибоководні порти скоротилася приблизно вдесятеро, а його термінали майже півтора місяця простоювали;
- у вересневому розподілі аграрного експорту за маршрутами, який наводить Мінагрополітики, глибоководних портів немає взагалі: 54% вантажів пройшло через порти Дунаю, 41% – залізницею, 5% – автомобілями.
Офіційних повідомлень про відновлення регулярних суднозаходів у порти Великої Одеси станом на 7 жовтня ми не знайшли. Натомість під загрозою опинився й обхідний морський шлях. 5 жовтня в економічній зоні Румунії затонуло судно із зерном, яке вийшло з Ізмаїла, а 6 жовтня дрони атакували ще два торговельні судна в економічній зоні Болгарії – докладніше про ці атаки. Дунайські порти обмежує ще й низька вода: за даними Світового банку, через посуху рівень Дунаю цього року опускався до рекордно низьких позначок.
Скільки експорту втрачено
До липня експорт ішов краще, ніж торік. За нашим розрахунком, у першому півріччі 2026 року Україна продала товарів на 4,9% більше, ніж за перше півріччя 2025-го, а продовольства – на 11,3% більше. Злам стався в липні, хоча блокада тоді діяла лише останній тиждень, а в серпні падіння поглибилося.
| Місяць | 2025 | 2026 | Зміна, % | Продовольство, зміна % | Метали, зміна % |
|---|---|---|---|---|---|
| Січень | 2 985 | 3 046 | +2,0 | +9,2 | −12,6 |
| Лютий | 2 913 | 2 996 | +2,8 | +9,6 | +0,6 |
| Березень | 3 455 | 3 468 | +0,4 | +6,6 | −22,6 |
| Квітень | 3 156 | 3 529 | +11,8 | +20,0 | −2,2 |
| Травень | 3 392 | 3 441 | +1,4 | +5,5 | +2,1 |
| Червень | 2 884 | 3 222 | +11,7 | +19,5 | +7,5 |
| Липень | 3 056 | 2 865 | −6,3 | −6,9 | −15,2 |
| Серпень | 2 907 | 2 355 | −19,0 | −22,5 | −48,1 |
За методологією платіжного балансу. «Продовольство» – продовольчі товари та сировина для їх виробництва, «метали» – чорні й кольорові метали та вироби з них. Дані за липень і серпень 2026 року попередні. Джерело: НБУ.
За нашим розрахунком, за липень і серпень експорт товарів був на $743 млн меншим, ніж за ті самі місяці 2025 року. З них $492 млн припадає на продовольство і $230 млн – на метали. Через сильне перше півріччя за січень–серпень загалом експорт усе ще трохи більший за торішній: $24,92 млрд проти $24,75 млрд.
Порівняння з минулим роком, утім, применшує втрати. До блокади експорт зростав, тож без неї липень і серпень, найімовірніше, були б вищими за торішні, а не на їхньому рівні.
Тонни й долари: чому цифри різняться
У тоннах аграрний експорт упав значно глибше, ніж у доларах. За оцінкою НБУ, останніми роками Україна вивозила 4–4,5 млн т агропродукції на місяць, близько 90% – морем. У липні Нацбанк розраховував, що альтернативні маршрути дадуть змогу вивозити приблизно 2,5 млн т на місяць у серпні–жовтні, а з листопада – більше.
| Період | Обсяг, млн т | Що відомо |
|---|---|---|
| Звичайний місяць до блокади | 4–4,5 | близько 90% – морем (НБУ) |
| Очікування НБУ на серпень–жовтень | близько 2,5 | альтернативними маршрутами (липневий прогноз) |
| Серпень 2026 | 1,5 | −60% до серпня 2025 року (Світовий банк) |
| Серпень 2026 | близько 1,7 | третина потенційного обсягу (Висоцький) |
| Вересень 2026 | 2,4 | 46% потенційного обсягу (Мінагрополітики) |
Оцінки за серпень від Світового банку і міністра різняться; обидві попередні. «Потенційний обсяг» – орієнтир Мінагрополітики, методику розрахунку якого міністерство не публікує.
Тобто в серпні обхідні маршрути не дотягнули до очікувань НБУ, а у вересні наблизилися до них. Якщо 2,4 млн т – це 46% потенційного обсягу, то сам потенційний обсяг, за нашим розрахунком, становить близько 5,2 млн т, а вересневий недобір – приблизно 2,8 млн т.
Чому ж у доларах продовольчий експорт у серпні впав лише на 22,5%, а в тоннах – на 60%? Наше пояснення: найбільше постраждало зерно – найдешевший у перерахунку на тонну й найоб’ємніший вантаж. У вересні, за даними Мінагрополітики, зернових вивезли лише 38% потрібного обсягу, тоді як олійних культур – 83%, рослинних олій – 64%, шротів – 46%. До того ж зерно подорожчало: пшениця, за даними ЄБРР, з лютого здорожчала більш як на третину, приблизно до $7,5 за бушель.
Відставання накопичується і за сезон. З початку 2026/27 маркетингового року до 5 жовтня Україна експортувала 5,36 млн т зернових, свідчать дані Держмитслужби, які оприлюднює Мінагрополітики. Для порівняння міністерство наводить торішні дані на 10 жовтня – 7,19 млн т, тож відставання (близько чверті) через різні дати дещо завищене. На початок вересня, за даними ФАО, які цитує Світовий банк, різниця становила 14%. Банк пояснює її не лише небезпекою в Чорному морі, а й поверненням імпортних квот ЄС. Докладніше про врожай і структуру зернового експорту – у матеріалі про збір зерна.
Канал 1: валюта, резерви, курс
Менше експорту – менше валюти, яку експортери продають на міжбанку. Різницю між попитом і пропозицією закриває НБУ. З початку року він продав $38,77 млрд – більше, ніж за весь 2025 рік, а з середини липня його продажі щотижня перевищують $1 млрд (детальніше про інтервенції).
За нашим розрахунком, у 25 тижнів першого півріччя НБУ продавав у середньому $908 млн на тиждень, а за 13 тижнів з 29 червня по 2 жовтня – $1,13 млрд, на 25% більше. Це не сезонність: у ті самі періоди 2025 року середні продажі були $683 млн і $652 млн.
Ціну заплатили резерви. За балансовими даними НБУ, у серпні він продав на ринку $4,85 млрд, а міжнародні резерви за місяць зменшилися на 5%, до $48,66 млрд на 1 вересня. Цього вистачає на 4 місяці майбутнього імпорту. Сам Нацбанк пояснив зниження меншою міжнародною допомогою за інтервенцій на рівні, близькому до липневого. Офіційний курс за цей час майже не змінився: 23 липня він становив 44,77 грн/$, 6 жовтня – рекордні 45,06 грн/$. Це лише на 0,6% більше, за нашим розрахунком.
Наскільки велика частка самої блокади в цьому тиску? За нашим розрахунком, серпневий недобір експорту порівняно з серпнем 2025 року ($552 млн) – близько 11% від того, що НБУ продав за місяць. Більший чинник – імпорт. У серпні його обсяг сягнув $8,14 млрд – на $1,52 млрд, або 22,9%, більше, ніж роком раніше. За січень–серпень імпорт зріс на $13,9 млрд (+26,5%). Тому дефіцит торгівлі товарами в серпні збільшився до $5,79 млрд з $3,72 млрд, а дефіцит поточного рахунку – до $4,8 млрд з $2,18 млрд.
Висновок редакції: блокада помітно додає тиску на валютний ринок, але головне питання для гривні – чи вистачить зовнішнього фінансування, щоб і далі покривати розрив між імпортом і експортом. 17 вересня НБУ підвищив облікову ставку до 16% і зазначив, що в липні–серпні Україна отримала менше офіційного фінансування, ніж очікувалося. Як міжнародна допомога впливає на курс, ми пояснювали в матеріалі про допомогу і гривню, а про розрив у фінансуванні на 2027 рік – у тексті про $32,6 млрд без джерел.
Канал 2: аграрії – витрати, запаси, посівна
Обхідний шлях дорожчий. 6 жовтня Висоцький оцінив, що альтернативними маршрутами Україна може вивезти близько 30 млн т агропродукції, але кожна тонна обходиться в середньому щонайменше на $50 дорожче. Це близько $1,5 млрд додаткових витрат на рік. За нашим розрахунком, $50 – приблизно 18% біржової ціни пшениці, яку наводить ЄБРР ($7,5 за бушель, або близько $276 за тонну). Для аграрія частка ще більша, бо всередині країни зерно продають дешевше, ніж на біржі.
Покрити ці витрати з прибутку аграрії не зможуть, вважає міністр: це означає менше інвестицій у техніку, зберігання й переробку та економію на добривах. Додаткову потребу в сховищах він оцінює приблизно в 11 млн т. ЄБРР попереджає, що в аграрних компаній залишаться великі непродані запаси, а з ними – проблеми з ліквідністю та обіговими коштами. Частину витрат уряд просить компенсувати коштом ЄС – про запит на €1,1 млрд ми писали окремо.
НБУ в липні оцінював, що валова додана вартість сільського господарства цього року суттєво не зміниться: невивезене зерно піде в запаси або на внутрішній ринок. Проблема відкладена: недоотримана у 2026 році виручка, за оцінкою Нацбанку, погіршить фінансовий стан аграріїв і ускладнить наступні посівні кампанії. Висоцький наприкінці вересня попереджав, що без можливості експорту посівні площі можуть скоротитися на 35–40%.
Показово, що навіть фінансові звіти великих компаній ще не показують удару. «Кернел» закрив фінансовий рік 30 червня з виторгом $4,4 млрд (+7%) і EBITDA $558 млн (+20%), але від дивідендів відмовився: гроші підуть на відновлення пошкоджених об’єктів і логістичні витрати.
Канал 3: сталь і руда
Металургія постраждала навіть більше, ніж аграрний сектор, але не лише через порти. За даними «Укрметалургпрому», у серпні в Україні виплавили 277 тис. т сталі – на 57,3% менше, ніж роком раніше. За поясненням аналітиків GMK Center, у першій половині місяця виробництво стримували блокада портів і обмеження на постачання сталі до ЄС, а в другій – прямі удари: «Запоріжсталь» зупинилася після атак 11 і 27 серпня, а 5 вересня після удару зупинилася й «Каметсталь».
Експорт металів у серпні впав на 48,1% у доларах. Держстат фіксує падіння металургійного виробництва на 48,6%, а добування металевих руд – на 51,4% у річному вимірі; подробиці – у матеріалі про промислове виробництво. Окремо виміряти внесок блокади в ці цифри за публічними даними неможливо.
Канал 4: зростання економіки
У липні НБУ оцінив загальний від’ємний внесок обстрілів у зростання ВВП 2026 року в 0,9 в. п. Сюди входять удари по енергетиці, логістиці, добувній промисловості та блокування морських портів. Компенсувати його мали бюджетні стимули (+1,4 в. п.), тож прогноз на рік НБУ тоді навіть підвищив – до 1,8%. Восени міжнародні установи стали песимістичнішими.
| Установа, дата | 2026 | 2027 | Ключове припущення |
|---|---|---|---|
| НБУ, 30 липня | 1,8 | 2,8 | відкладений експорт вивезуть у I півріччі 2027 року, морські перевезення відновляться |
| ЄБРР, 6 жовтня | 1,5 | 2,5 | 2027 рік – за умови, що основний експортний маршрут відновиться |
| Світовий банк, 6 жовтня | 1,2 | 1,5 | активні бойові дії триватимуть упродовж усього 2027 року |
Джерела: НБУ (Інфляційний звіт, липень 2026 року), ЄБРР, Світовий банк. Новий макропрогноз НБУ очікується разом із рішенням щодо облікової ставки 29 жовтня.
ЄБРР прямо пов’язує погіршення прогнозу з портами: через відновлену блокаду банк очікує, що експорт зернових та олійних у другому півріччі скоротиться на 50–60%. Чому ЄБРР і Світовий банк дійшли різних цифр, ми розбирали в новинах про прогноз ЄБРР і про прогноз Світового банку.
Два сценарії
Морський експорт відновлюється. На цьому будувався липневий прогноз НБУ: обсяги, які не вдалося вивезти в другому півріччі, мали б піти на експорт у першому півріччі 2027 року і компенсувати втрату. ЄБРР закладає зростання на 2,5% у 2027 році саме за умови відновлення основного експортного маршруту. Прецедент є: у липні 2023 року, коли росія вийшла із зернової угоди, експорт товарів упав до $2,29 млрд, а після запуску українського коридору до грудня піднявся до $3,19 млрд – за нашим розрахунком, на 39%. Утім, тоді інфраструктура портів працювала, а зараз частину терміналів доведеться відновлювати, тож повернення може бути поступовим.
Перебої тривають і у 2027 році. Світовий банк у базовому сценарії закладає активні бойові дії впродовж усього 2027 року; окремого сценарію щодо портів банк не публікує. Висоцький оцінює, що без глибоководних портів експорт об’єктивно обмежений 45–50% потенційного, а під ризиком – близько 30 млн т продукції орієнтовною вартістю $10 млрд за маркетинговий рік. Для ілюстрації: якщо з вересня до грудня експорт щомісяця відставатиме від торішнього так само, як у серпні ($552 млн), недобір за друге півріччя сягне близько $3 млрд, за нашим розрахунком. Це більше за липневу оцінку НБУ – понад $2 млрд. Це не прогноз, а арифметика за незмінних умов. Додаткові ризики – атаки на судна на дунайському маршруті, низька вода в Дунаї та обмеження на ринку ЄС.
Межі даних
- Дані платіжного балансу за липень і серпень попередні, їх уточнюватимуть. Вересневі цифри НБУ оприлюднить наприкінці жовтня.
- Оцінки аграрного експорту в тоннах за серпень у Світового банку і Мінагрополітики різняться (1,5 млн т і близько 1,7 млн т). «Потенційний обсяг», від якого міністерство рахує відсотки, – його власний орієнтир.
- Мінагрополітики порівнює сезонний експорт зерна з торішніми даними на іншу дату.
- Відокремити вплив блокади від ударів по заводах, енергетичних обмежень, квот ЄС і низької води в Дунаї за публічними даними неможливо.
- Регулярної офіційної статистики суднозаходів і перевалки в портах Великої Одеси за серпень–вересень ми у відкритих джерелах не знайшли.
Що з цього випливає: висновок редакції
Морська блокада вдаряє по економіці трьома хвилями. Перша – обсяги: аграрний експорт у тоннах скоротився вдвічі й більше, металургія впала через поєднання блокади та ударів. Друга – виручка: за два місяці мінус $743 млн порівняно з торішнім рівнем. Третя, відкладена, – фінанси аграріїв і посівна наступного року.
Наш висновок: на курсі гривні блокада поки майже не позначилася, бо НБУ продає валюту з резервів, але це робить стабільність курсу залежною від зовнішнього фінансування. Для зростання ВВП вирішальне питання – чи вдасться вивезти накопичені запаси в першій половині 2027 року. Відповідь на нього дадуть кілька сигналів: відновлення суднозаходів у порти Великої Одеси, безпека й страхування на дунайському маршруті, щомісячні дані Мінагрополітики про експорт, тижневі інтервенції НБУ та його новий прогноз 29 жовтня.