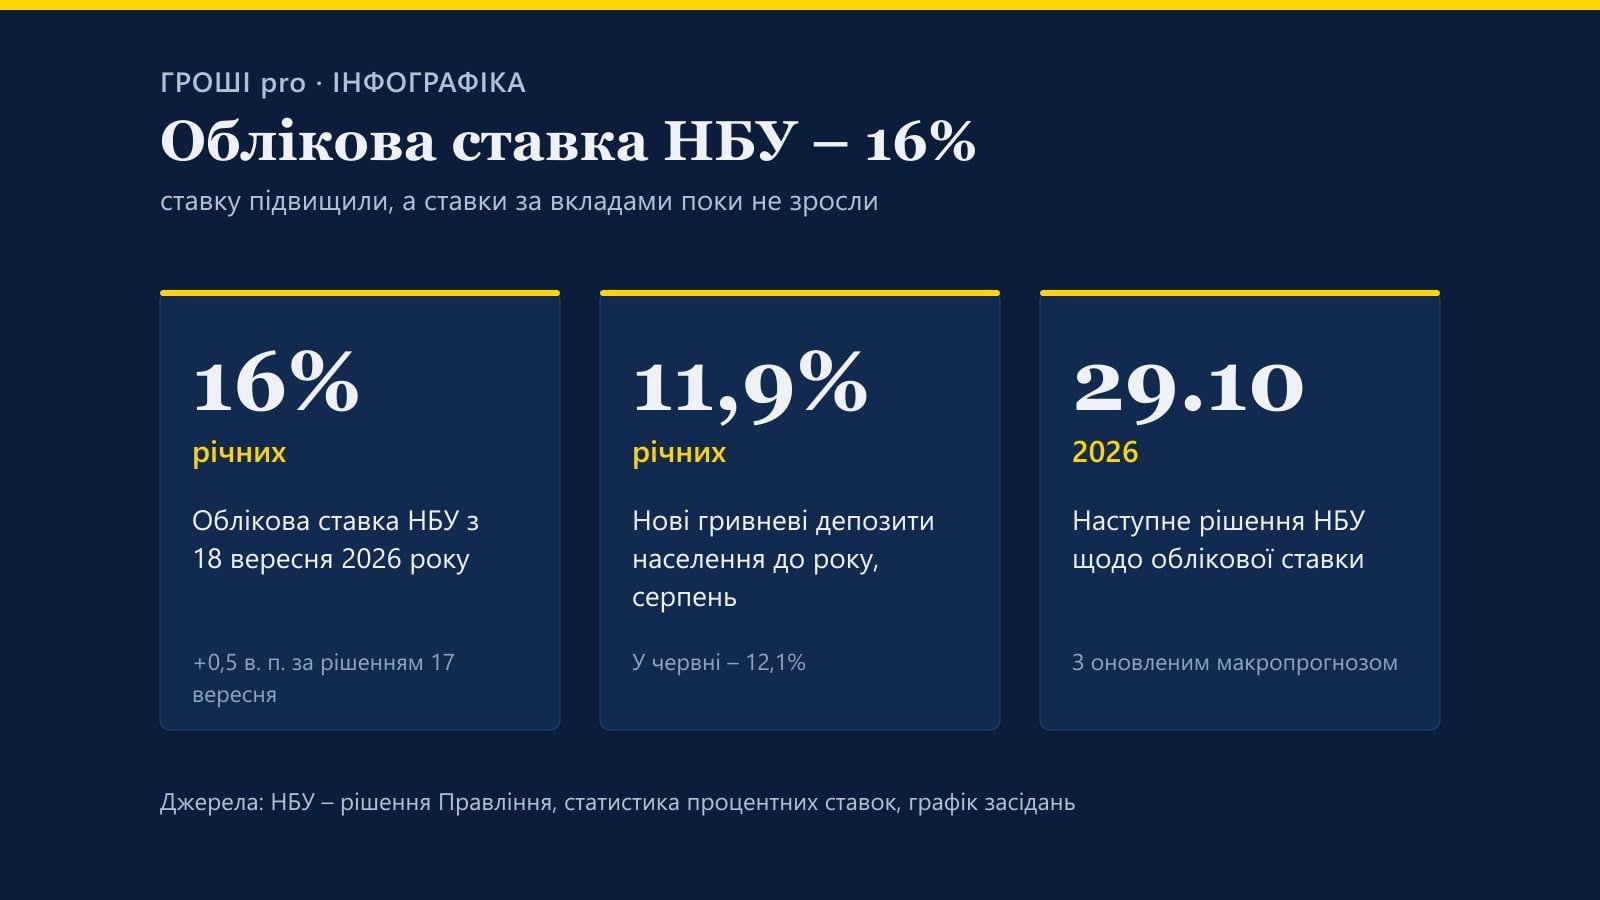
17 вересня Правління Національного банку підвищило облікову ставку на 0,5 в. п. – до 16% річних, рішення діє з 18 вересня. Це друге підвищення поспіль: наприкінці липня ставку вже підняли з 15% до 15,5%. Проте до вкладників сигнал доходить повільно: за статистикою НБУ, у серпні нові гривневі депозити населення строком до року банки залучали в середньому під 11,9% річних – навіть трохи дешевше, ніж у червні.
Як облікова ставка працює зараз
Облікова ставка – головний орієнтир вартості гривні. У банківській системі зараз надлишок ліквідності, тому основні операції НБУ – це вилучення зайвих гривень: у робочі дні банки можуть купити в Нацбанку депозитні сертифікати овернайт саме під облікову ставку. Вона стає нижньою межею: банкам немає сенсу позичати гроші одне одному дешевше, ніж платить НБУ. Операційна ціль регулятора – утримувати короткострокові міжбанківські ставки (їхній індикатор – індекс UONIA) близько до облікової, але не нижче.
Другий важіль – тримісячні депозитні сертифікати під ставку, дещо вищу за облікову. Купити їх банк може лише в межах ліміту, прив’язаного до того, наскільки він наростив строкові гривневі вклади населення. Так НБУ підштовхує банки конкурувати за вкладників. З 7 серпня ці сертифікати розміщують на процентних тендерах, а 1 жовтня НБУ уточнив, що обсяги розміщення залежатимуть від сукупного ліміту банків.
Облікова ставка має і пряме юридичне значення для вкладника: якщо в договорі банківського вкладу розмір процентів не вказано, банк зобов’язаний платити їх за обліковою ставкою НБУ (частина перша статті 1061 Цивільного кодексу).
Рішення 2025–2026 років
| Дата рішення | Ставка, % річних | Зміна | Набрало чинності |
|---|---|---|---|
| 23 січня 2025 | 14,5 | +1,0 в. п. | 24 січня 2025 |
| 6 березня 2025 | 15,5 | +1,0 в. п. | 7 березня 2025 |
| 17 квітня – 11 грудня 2025, шість засідань | 15,5 | без змін | – |
| 29 січня 2026 | 15,0 | −0,5 в. п. | 30 січня 2026 |
| 19 березня, 30 квітня, 18 червня 2026 | 15,0 | без змін | – |
| 30 липня 2026 | 15,5 | +0,5 в. п. | 31 липня 2026 |
| 17 вересня 2026 | 16,0 | +0,5 в. п. | 18 вересня 2026 |
До 24 січня 2025 року облікова ставка становила 13,5%. Джерело: НБУ, архів рішень і пресрелізи Правління.
Пояснення самого НБУ показують, як змінювалася логіка. На початку 2025 року ставку підвищували, бо інфляція в грудні 2024-го сягнула 12% і в січні продовжила зростати. Наприкінці 2025-го вона сповільнилася до 8%, і в січні 2026 року Нацбанк почав пом’якшення. Але вже в березні він його призупинив через ризики посилення цінового тиску й погіршення очікувань населення, а влітку перейшов до підвищення.
Чому НБУ підвищує ставку
У серпні споживча інфляція пришвидшилася до 8,1% у річному вимірі, базова – трималася на рівні 8,1%. За оцінкою НБУ, ціни підштовхують пальне, яке на тлі війни на Близькому Сході подорожчало сильніше, ніж очікувалося, вищі адміністративні тарифи та зростання витрат бізнесу на електроенергію, логістику й оплату праці. Липневий прогноз НБУ передбачає пришвидшення інфляції до 10% наприкінці 2026 року.
Мета підвищення, за формулюванням регулятора, – зберегти привабливість гривневих активів, стійкість валютного ринку і контроль над інфляційними очікуваннями. За нашим розрахунком, з поправкою на поточну інфляцію облікова ставка дає близько 7,3% реальних річних. Якщо ж інфляція сягне прогнозованих 10%, реальна ставка зменшиться приблизно до 5,5%.
Одностайності в Комітеті з монетарної політики не було: семеро його членів підтримали 16%, троє пропонували зберегти 15,5%, посилаючись на стриману динаміку базової інфляції та охолодження економіки через російські атаки. Детальніше про аргументи сторін – у нашій новині про дискусію членів комітету.
Прогноз: висока ставка щонайменше до весни
| Квартал | Прогноз липня 2026 | Прогноз квітня 2026 |
|---|---|---|
| IV квартал 2026 | 16,0 | 15,0 |
| I квартал 2027 | 16,0 | 15,0 |
| II квартал 2027 | 15,3 | 14,3 |
| IV квартал 2027 | 14,0 | 13,0 |
| IV квартал 2028 | 11,2 | 10,7 |
Джерело: НБУ, прогноз облікової ставки до Інфляційного звіту за липень 2026 року. Оновлений прогноз НБУ оприлюднить 29 жовтня.
У липні НБУ допускав подальше підвищення ставки і перехід до її зниження в II кварталі 2027 року. Вересневе рішення відповідає цій траєкторії. Щодо наступних кроків думки в комітеті розійшлися: семеро його членів вважають, що 16% вистачить і ставку утримуватимуть, двоє не виключають ще щонайменше одного підвищення під час жовтневого перегляду прогнозу, один бачить можливість знижувати ставку вже до кінця 2026 року.
Як рішення доходить до банків: що показують дані
Ланцюжок передачі (трансмісії) довгий. Першими реагують ставки міжбанківського ринку й сертифікатів НБУ. Далі, із запізненням у кілька тижнів або місяців, банки переглядають ставки за новими вкладами. Ставки за кредитами залежать ще й від ризиків позичальника та конкуренції, а умови вже укладених договорів із фіксованою ставкою не змінюються взагалі.
| Показник | Грудень 2025 | Червень 2026 | Серпень 2026 |
|---|---|---|---|
| Облікова ставка НБУ на кінець місяця | 15,5 | 15,0 | 15,5 |
| Депозити населення строком до 1 року | 12,1 | 12,1 | 11,9 |
| Депозити населення строком 1–2 роки | 13,4 | 13,2 | 13,3 |
| Споживчі кредити населенню | 29,1 | 29,8 | 29,1 |
| Кредити компаніям, без овердрафту | 14,8 | 14,9 | 15,3 |
Середньозважені ставки за новими договорами. Джерело: НБУ, статистика процентних ставок депозитних корпорацій (таблиці 4.1.1.3, 4.1.1.10, 4.1.3.6). Дані за вересень НБУ ще не оприлюднив.
Цифри показують, наскільки інертні депозитні ставки. Січневе зниження облікової ставки майже не відбилося на вкладах до року, і липневе підвищення в серпневих даних теж не видно. У вересні члени комітету звертали увагу, що ставки за гривневими депозитами та ОВДП з липня майже не змінилися через лаг трансмісії, хоча, за даними НБУ, частина банків, переважно невеликих, уже почала їх підвищувати. Довші вклади ближчі до облікової ставки: за депозитами строком понад два роки в серпні платили в середньому 15,1%.
Кредити для бізнесу коштують приблизно стільки ж, скільки облікова ставка, а споживчі – майже вдвічі дорожче. Цивільний кодекс називає облікову ставку лише одним із чинників ціни кредиту поряд із кредитним ризиком, забезпеченням, строком і ситуацією на ринку (частина друга статті 1056-1), тож для дорогих споживчих кредитів зміна облікової ставки на 0,5 в. п. майже непомітна. НБУ не очікує, що підвищення відчутно стримає кредитування, яке, за його даними, зростає більш ніж на 30% на рік.
Розрахунок для вкладника
Візьмемо 100 000 грн на рік під 11,85% – середню ставку за новими гривневими депозитами до року в серпні. Банк нарахує 11 850 грн і утримає 18% податку на доходи фізичних осіб (2 133 грн) та 5% військового збору (592,50 грн). На руки вкладник отримає 9 124,50 грн, або близько 9,1% річних.
Якби банк повністю переклав у депозит обидва літні підвищення облікової ставки, тобто додав 1 в. п., чистий дохід, за нашим розрахунком, становив би 9 894,50 грн – лише на 770 грн більше. Важливіше інше: ставку за строковим вкладом банк не може зменшити в односторонньому порядку, а умова договору про таке право нікчемна (частини третя і четверта статті 1061 Цивільного кодексу). Ставку за вкладом на вимогу банк змінювати може, але знижена ставка застосовується лише через місяць після повідомлення вкладника, якщо договір не передбачає іншого.
Розрахунок для позичальника
Фіксовану ставку за кредитом банк не має права підвищити в односторонньому порядку (частина третя статті 1056-1 Цивільного кодексу), тож рішення НБУ на такі договори не впливає. Змінювана ставка залежить від погодженого сторонами індексу. Як правило, про її зміну за споживчим кредитом кредитодавець має письмово повідомити щонайменше за 15 календарних днів (стаття 11 Закону «Про споживче кредитування»). Позичальник, який не згоден із підвищенням, має протягом 30 календарних днів погасити борг повністю, і на цей час за ним зберігається попередня ставка (частина четверта статті 1056-1 Цивільного кодексу).
Умовний приклад: кредит 500 000 грн зі змінюваною ставкою «облікова ставка НБУ + 3 в. п.». У червні це було 18% річних, після вересневого рішення – 19%. За нашим розрахунком, річні проценти на залишок 500 000 грн зростуть з 90 000 до 95 000 грн, тобто приблизно на 417 грн щомісяця.
Для нового кредиту орієнтуйтеся не на рекламну ставку, а на реальну річну процентну ставку: вона враховує всі витрати за кредитом, і кредитодавець має назвати її в паспорті споживчого кредиту ще до укладення договору (статті 1 і 9 Закону «Про споживче кредитування»).
Коли наступні рішення
НБУ переглядає облікову ставку вісім разів на рік за заздалегідь оприлюдненим графіком і оголошує рішення в четвер о 14:00. Наступні засідання – 29 жовтня і 17 грудня 2026 року. Жовтневе рішення ухвалюватимуть на основі нового макропрогнозу, повний Інфляційний звіт вийде 5 листопада. Перше засідання 2027 року заплановане на 28 січня. Позиції членів комітету НБУ оприлюднює на 11-й день після кожного рішення.