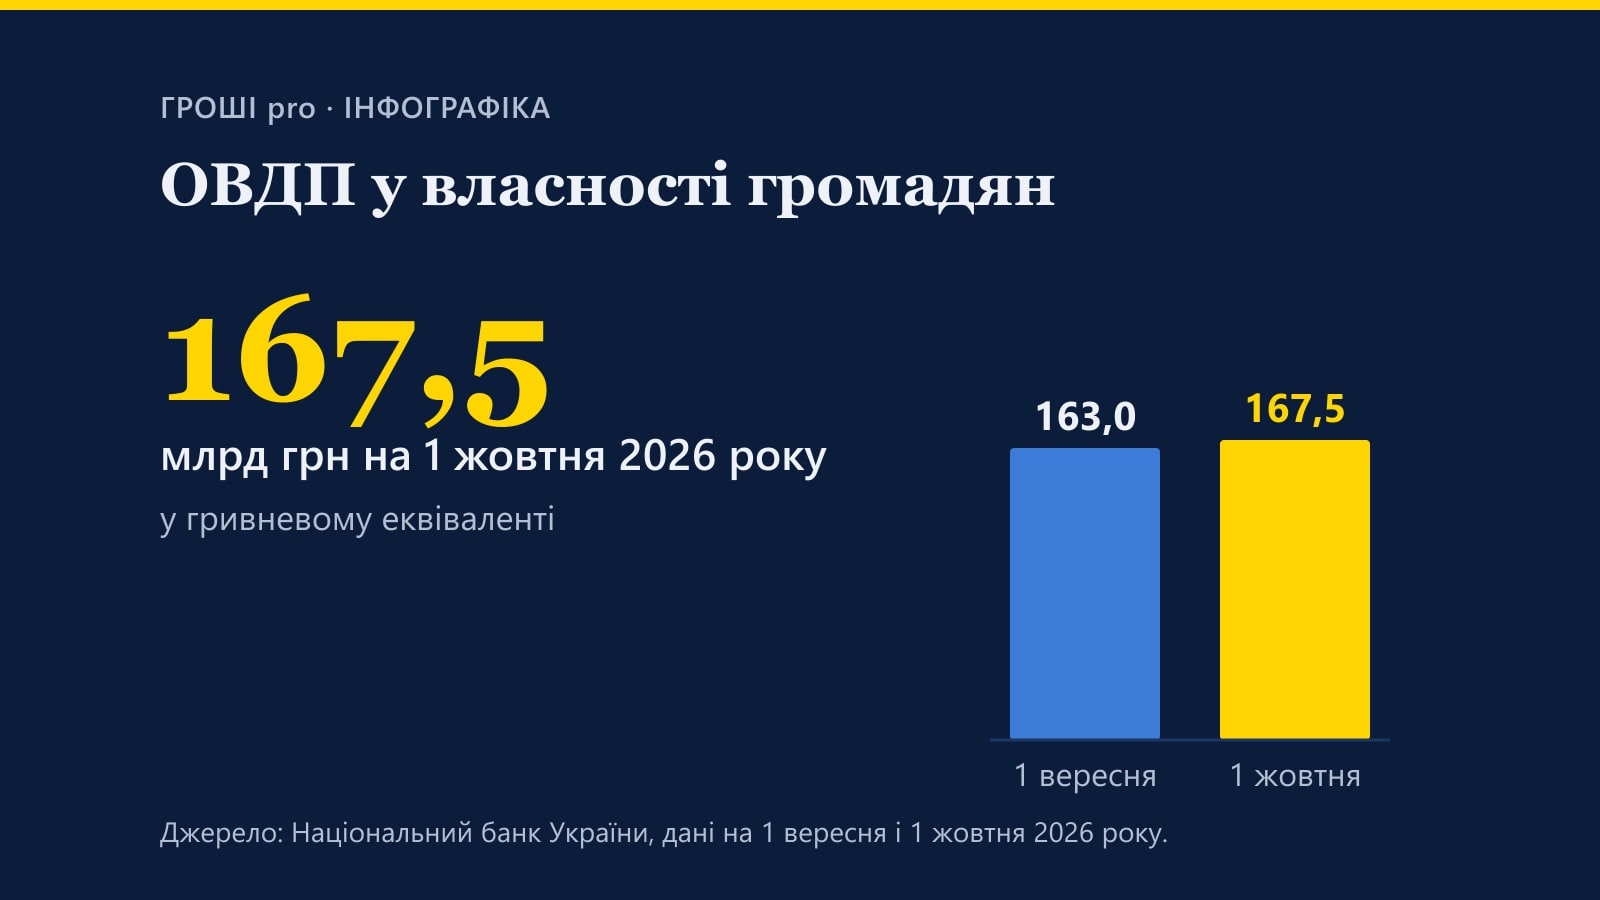

Сто тисяч гривень, вкладені на рік на початку жовтня 2026 року, за нашим розрахунком принесуть на гривневому депозиті близько 10,8 тис. грн після податків, а в гривневих ОВДП – 15,2 тис. грн. Доларові інструменти виграють, лише якщо за цей час гривня знеціниться на 10–15% або сильніше.
Розрахунок спирається на ставки й курси кінця вересня – початку жовтня. Він не є інвестиційною порадою: результат залежить від того, коли вам знадобляться гроші, у якій валюті будуть витрати і який ризик ви готові нести.
Скільки зараз платять
Український індекс ставок за депозитами фізичних осіб (UIRD), який публікує Національний банк, 5 жовтня становив 13,99% річних для гривневих вкладів на 12 місяців і 13,78% – на три місяці. Статистика НБУ за фактично укладеними договорами показує трохи нижчий рівень: у серпні середня ставка за новими гривневими депозитами населення строком до року була 11,85%, від року до двох років – 13,25%.
Державні облігації дають більше. 29 вересня Мінфін розмістив військові облігації з погашенням 15 вересня 2027 року за середньозваженою дохідністю 15,16%, а папери з погашенням 20 лютого 2030 року – під 16,49%.
Підґрунтя для високих гривневих ставок – облікова ставка, яку НБУ 17 вересня підвищив до 16%. Нацбанк пояснив рішення стійким ціновим тиском і потребою підтримати привабливість гривневих активів.
Валюта майже нічого не приносить. За UIRD, доларові вклади на рік дають 1,13% річних, у євро – 0,46%. Доларові ОВДП у січні–серпні 2026 року, за даними НБУ, Мінфін розміщував під 3,05–3,8%.
| Інструмент | Ставка, % річних | Дані |
|---|---|---|
| Гривневий депозит на 12 місяців | 13,99 | UIRD, 5 жовтня |
| Нові гривневі депозити строком до року, в середньому | 11,85 | НБУ, серпень |
| ОВДП з погашенням 15.09.2027 | 15,16 | аукціон Мінфіну 29 вересня |
| ОВДП з погашенням 20.02.2030 | 16,49 | аукціон Мінфіну 29 вересня |
| Доларовий депозит на 12 місяців | 1,13 | UIRD, 5 жовтня |
| Доларові ОВДП | 3,05–3,8 | розміщення січня–серпня, НБУ |
| Готівкові долари | 0 | – |
Ставки до сплати податків. Для ОВДП – середньозважена дохідність на первинному аукціоні; у банку, у брокера чи в Дії ціна для фізичної особи може бути іншою. Джерела: НБУ, Міністерство фінансів України.
Податки: мінус 23% з депозиту, нуль з ОВДП
Проценти за вкладами оподатковуються податком на доходи фізичних осіб за ставкою 18% (п. 167.1 Податкового кодексу) і військовим збором 5% (пп. 1.3 п. 16-1 підрозділу 10 розділу XX). Утримує їх сам банк, коли нараховує проценти. Тож зі ставки 13,99% вкладнику залишається 10,77%.
Так само оподатковуються проценти за валютним вкладом: для цього їх перераховують у гривні за курсом НБУ на дату нарахування (п. 164.4). Зі ставки 1,13% після податків залишається 0,87%.
Доходи фізичних осіб від державних облігацій – як проценти, так і інвестиційний прибуток – до оподатковуваного доходу не включаються (пп. 165.1.2 і 165.1.52), а отже, звільнені й від військового збору. Не оподатковується і курсовий виграш від продажу готівкової валюти: доходи від операцій з валютними цінностями, пов’язаних із переходом права власності на них, Податковий кодекс теж не включає до оподатковуваного доходу (пп. 165.1.51).
Три сценарії курсу
Для валютних інструментів головне – курс через рік. Ми порахували три варіанти:
- 45,06 грн/$ – гривня стабільна, курс такий самий, як офіційний курс НБУ на 6 жовтня;
- 47,10 грн/$ – середній курс 2027 року, який уряд заклав у макропрогноз до проекту бюджету на 2027 рік;
- 49,24 грн/$ – гривня знеціниться так само, як за останні 12 місяців: з 6 жовтня 2025 року офіційний курс зріс із 41,23 до 45,06 грн/$, тобто на 9,3%.
Жоден із цих варіантів не є прогнозом редакції.
Розрахунок: 100 000 грн на рік
| Інструмент | Курс 45,06 | Курс 47,10 | Курс 49,24 |
|---|---|---|---|
| Гривневий депозит, 13,99% | 110 772 | 110 772 | 110 772 |
| Гривневі ОВДП, 15,16% | 115 160 | 115 160 | 115 160 |
| Доларовий депозит, 1,13% | 100 870 | 105 445 | 110 236 |
| Доларові ОВДП, 3,05% | 103 050 | 107 724 | 112 618 |
| Готівкові долари | 100 000 | 104 536 | 109 285 |
Проценти за депозитами – після 23% податків, ОВДП від них звільнені. Валюту купуємо за офіційним курсом НБУ на 6 жовтня – 2 219,44 $. Розрахунок спрощений: без різниці курсів у банку, без комісій посередника і без поправки на те, що облігація з погашенням 15.09.2027 обертається трохи менше за рік.
Якщо гривня не знецінюється, валютні варіанти відстають від гривневих на 7,7–15,2 тис. грн. За курсом з урядового прогнозу гривневі інструменти теж попереду. І навіть якщо девальвація повториться в масштабі минулого року, долари в готівці дадуть 109,3 тис. грн – менше, ніж гривневий депозит. Доларові ОВДП у такому разі обженуть депозит, але не гривневі облігації.
Обмін теж коштує грошей. 6 жовтня в застосунку Ощадбанку клієнт міг купити долар за 45,15 грн, а продати – за 45,00 грн: на конвертації туди й назад втрачається близько 0,3%.
За якого курсу валюта виграє
За нашим розрахунком, межа беззбитковості через рік така:
- доларовий депозит зрівнюється з гривневим за курсу 49,48 грн/$ – на 9,8% вищого за нинішній;
- готівкові долари наздоганяють гривневий депозит за 49,91 грн/$ (+10,8%);
- доларові ОВДП зрівнюються з гривневими за 50,35 грн/$ (+11,8%);
- готівкові долари наздоганяють гривневі ОВДП лише за 51,89 грн/$ (+15,2%).
Тобто, щоб валютні заощадження за рік виявилися вигіднішими, гривня має послабитися більше, ніж за останні 12 місяців. Але це арифметика одного року. На довшому горизонті і під час криз курс може змінюватися стрибком, і саме від такого ризику захищає частина заощаджень у валюті.
Інфляція з’їдає частину доходу
Номінальні 10,8% після податків – ще не реальний приріст. Споживча інфляція в серпні становила 8,1% у річному вимірі. НБУ в липневому прогнозі очікував її пришвидшення до 10% наприкінці 2026 року і зниження до 6,9% у 2027 році.
За нашим розрахунком, якщо інфляція за наступний рік утримається на рівні 8,1%, реальна дохідність депозиту становитиме близько 2,5%, ОВДП – близько 6,5%. Якщо вона сягне 10%, залишиться 0,7% і 4,7% відповідно. Гроші на картці без процентів за інфляції 8,1% за рік втрачають приблизно 7,5% купівельної спроможності.
Що захищено, а що ні
- Гривневий і валютний депозит. Під час воєнного стану і ще три місяці після його припинення Фонд гарантування вкладів фізичних осіб відшкодовує вклади в повному розмірі разом із процентами (Закон № 2180-IX). Після цього гарантована сума становитиме не менше 600 тис. грн на вкладника в одному банку. Валютний вклад Фонд відшкодовує в гривні за курсом НБУ. Якщо договір дозволяє забрати вклад достроково, проценти перераховують за ставкою, яку він передбачає для такого випадку, і банк відповідно перераховує податок.
- ОВДП. Облігації не є вкладом, і Фонд гарантування їх не покриває: зобов’язання перед власником несе держава. Продати папір до погашення можна лише за ринковою ціною, яка може бути нижчою за ціну купівлі.
- Готівкова валюта. Не приносить доходу, її можна втратити, результат повністю залежить від курсу.
Як купити державні облігації і які комісії перевірити, ми розповідали в інструкції щодо ОВДП.
Що з цього випливає
За нинішніх ставок гривневі інструменти мають запас приблизно на 10–15% девальвації за рік. Валюта має сенс насамперед тоді, коли й витрати будуть у валюті – навчання, лікування, поїздки за кордон, – або як страховка від різкого стрибка курсу. Логіка, з якої зручно починати, – розподіляти заощадження за строком і валютою майбутніх витрат: резерв, що може знадобитися будь-якого дня, тримати там, звідки його можна швидко забрати, а гроші на рік і довше – у фіксованих інструментах.