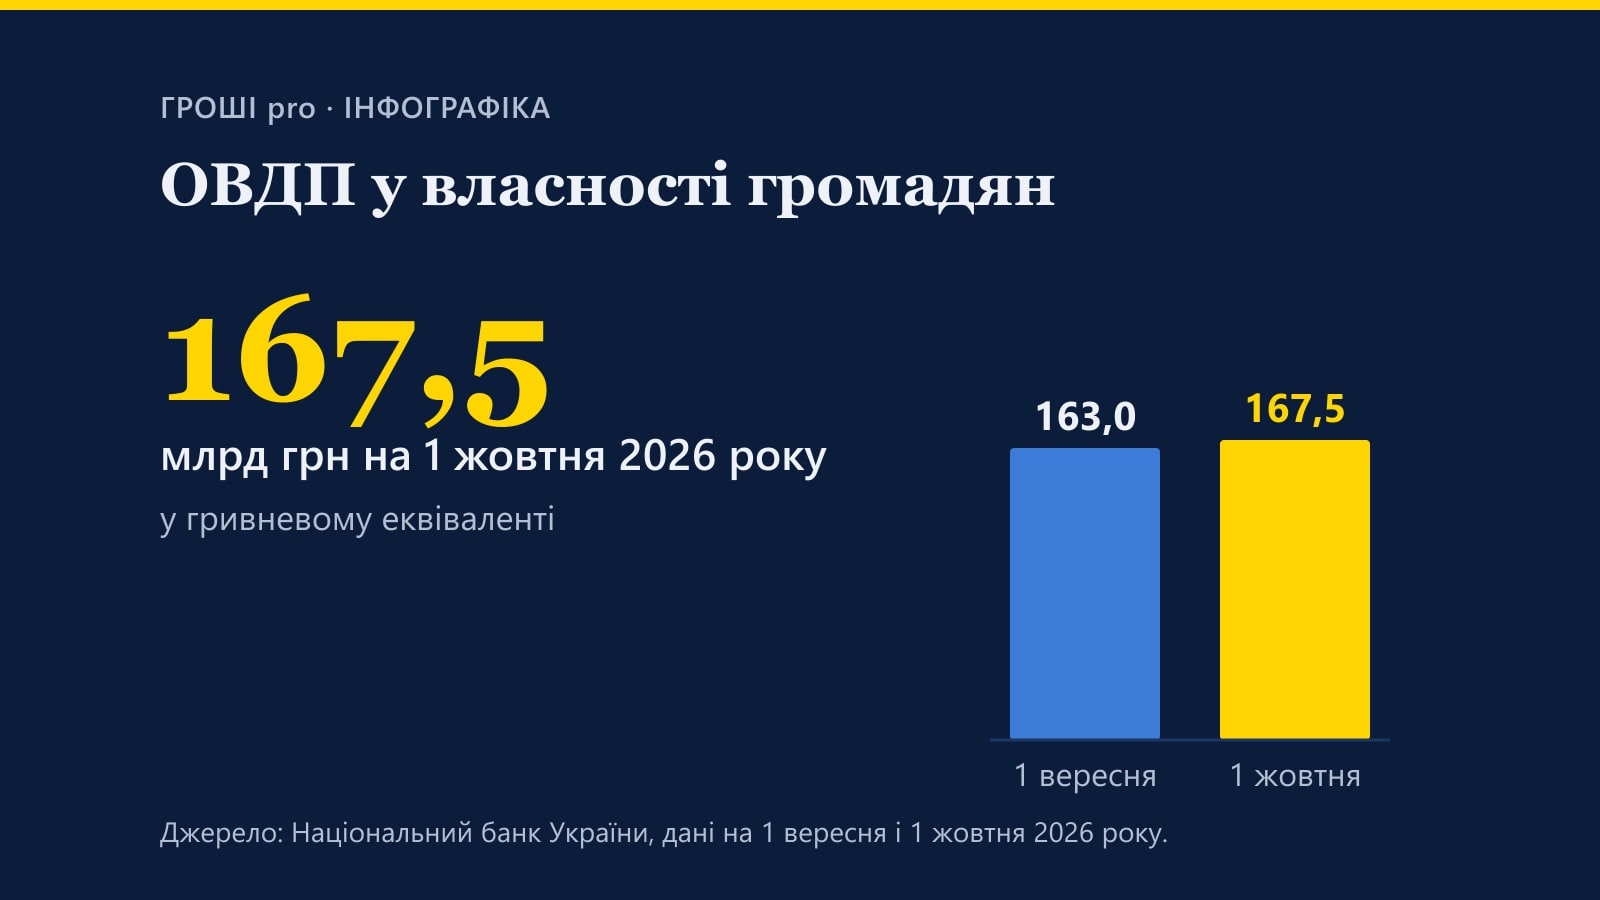
Станом на осінь 2026 року ОВДП перестали бути інструментом лише для банків і великих інвесторів. На 1 вересня портфель державних облігацій у власності фізичних осіб перевищив 163 млрд грн – це був історичний максимум. На 1 жовтня, за даними НБУ, він сягнув 167,5 млрд грн в еквіваленті. Купити папери можна через Дію, банк або ліцензованого брокера.
Що таке ОВДП
ОВДП – це облігації внутрішньої державної позики. Їх випускає Міністерство фінансів для залучення грошей до державного бюджету.
Купуючи ОВДП, інвестор на визначений строк передає гроші державі. Україна бере на себе зобов'язання повернути номінальну вартість облігації та виплатити дохід відповідно до умов конкретного випуску.
Простіше кажучи: замість того щоб покласти 100 тис. грн на депозит у банк, людина може придбати державні облігації. У першому випадку гроші позичає банк, у другому – безпосередньо держава.
ОВДП існують у гривні, доларах США та євро. Мінфін вказує номінальну вартість однієї облігації на рівні 1 000 грн, $1 000 або €1 000.
При цьому номінал і ціна купівлі – не одне й те саме. Посередник може продавати облігацію дорожче або дешевше номінальної вартості залежно від строку до погашення, накопиченого купонного доходу та ситуації на ринку.
Саме тому дивитися лише на напис «15% річних» недостатньо.
Чим військові облігації відрізняються від звичайних ОВДП
Військові облігації – це також ОВДП. Мінфін почав їх розміщувати після початку повномасштабного вторгнення. Кошти надходять до державного бюджету та використовуються на фінансування потреб держави в умовах воєнного стану, зокрема оборонних і соціальних.
У Дії такі випуски називають на честь українських міст і територій.
Наприклад, у вересні 2026 року в застосунку з'явилася облігація «Сімеїз»:
- ціна – від 1 003,3 грн;
- заявлена дохідність – 15% річних;
- погашення – 15 вересня 2027 року.
За наведеним Дією прикладом, 10 таких облігацій коштували близько 10 045 грн, а виплата на дату погашення мала становити 11 518 грн.
Це хороший приклад того, чому треба дивитися саме на умови конкретного випуску, а не виходити з припущення, що кожна ОВДП коштує рівно 1 000 грн.
Яка дохідність ОВДП у 2026 році
Ставки постійно змінюються.
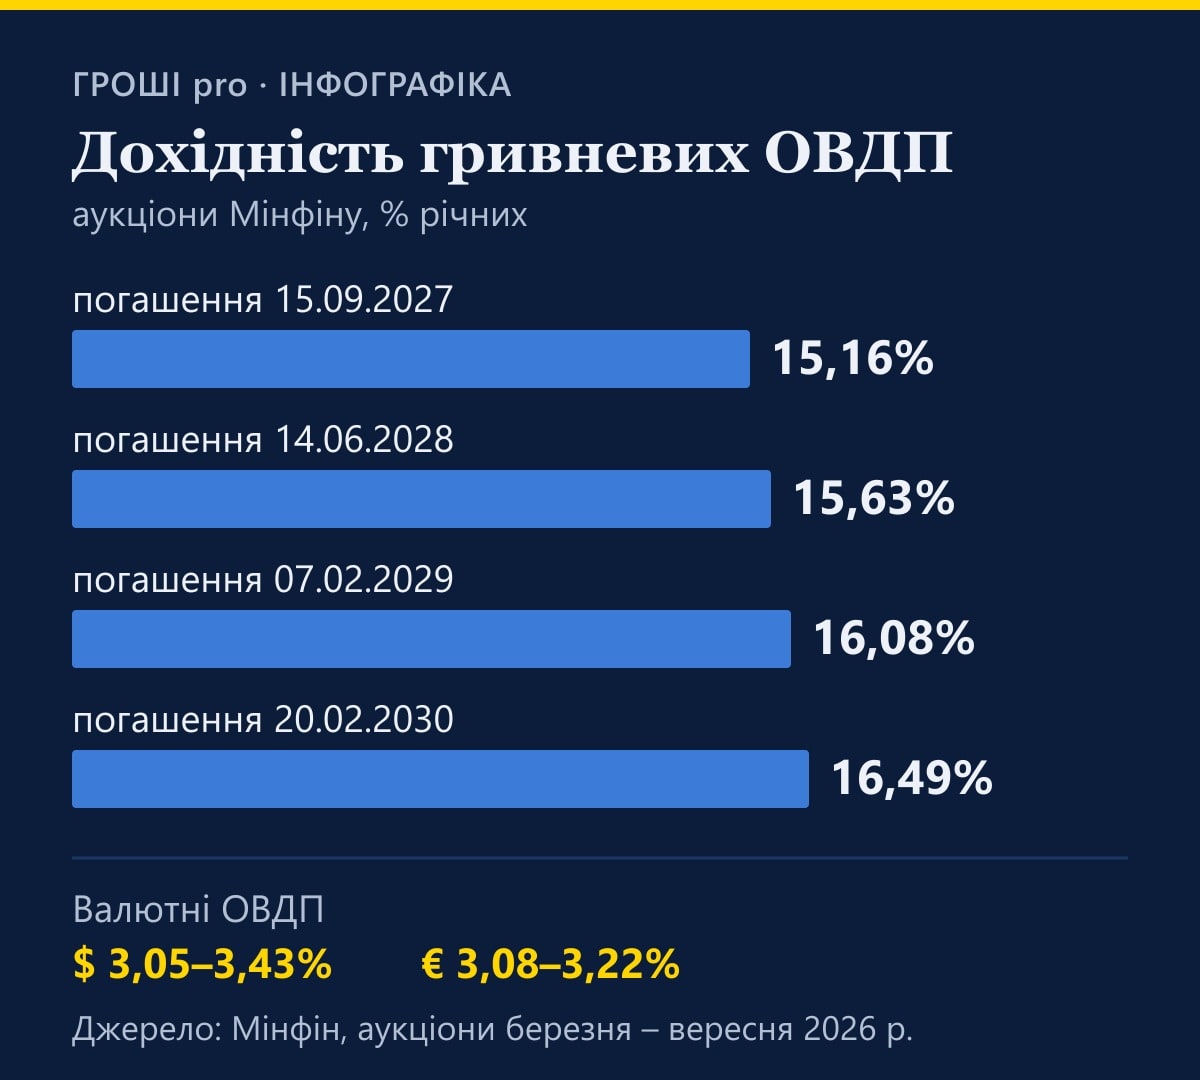
За останніми оприлюдненими Мінфіном результатами аукціонів (серпень – вересень 2026 року) серед гривневих випусків були, зокрема:
| Строк | Погашення | Дохідність | Аукціон |
|---|---|---|---|
| близько 1 року | 15.09.2027 | 15,16% | 29.09.2026 |
| близько 2 років | 14.06.2028 | 15,63% | 25.08.2026 |
| близько 2,6 року | 07.02.2029 | 16,08% | 22.09.2026 |
| близько 3,6 року | 20.02.2030 | 16,49% | 29.09.2026 |
Середньозважена дохідність на первинних аукціонах; строк – як його зазначає Мінфін. Джерело: Міністерство фінансів України.
Для валютних ОВДП ставки значно нижчі. На сторінці боргової політики Мінфіну серед актуальних випусків зазначені доларові папери приблизно під 3,05–3,43%, а єврові – приблизно під 3,08–3,22%. Це результати розміщень березня – липня 2026 року: у вересні валютні ОВДП не розміщувалися.
Але є важлива деталь: це результати розміщення Мінфіну, а не обов'язково ставка, яку сьогодні побачить фізична особа у своєму банку чи брокерському застосунку.
На вторинному ринку ціна паперу змінюється, тому фактична дохідність інвестора залежатиме від ціни, за якою він його придбає.
Купонна ставка і дохідність – це не завжди одне й те саме
Це одна з найбільш поширених помилок нових інвесторів.
Припустимо, облігація має номінал 1 000 грн і передбачає певний купон. Але ви можете купити її не за 1 000 грн, а, наприклад, за 1 030 грн.
У такому разі фактичний результат вашої інвестиції вже буде іншим.
Тому перед купівлею краще шукати показник «дохідність до погашення», а не орієнтуватися лише на купон.
Додатково потрібно враховувати:
- комісію за купівлю;
- депозитарне обслуговування;
- комісію за продаж;
- інші тарифи банку або брокера.
Для невеликої інвестиції фіксована комісія може суттєво зменшити реальну дохідність.
Як купити ОВДП через Дію
Для людини, яка ніколи не користувалася фондовим ринком, Дія є одним із найпростіших варіантів.
Алгоритм такий:
- Відкрити застосунок Дія.
- Знайти розділ «Військові облігації».
- Обрати потрібний випуск.
- Вказати кількість облігацій.
- Обрати банк або брокера, який продає цей випуск.
- Передати заявку партнеру.
- Підписати документи.
- Оплатити покупку.
Облігації зараховуються на рахунок у цінних паперах. За інформацією Дії, зарахування після купівлі може тривати до трьох робочих днів.
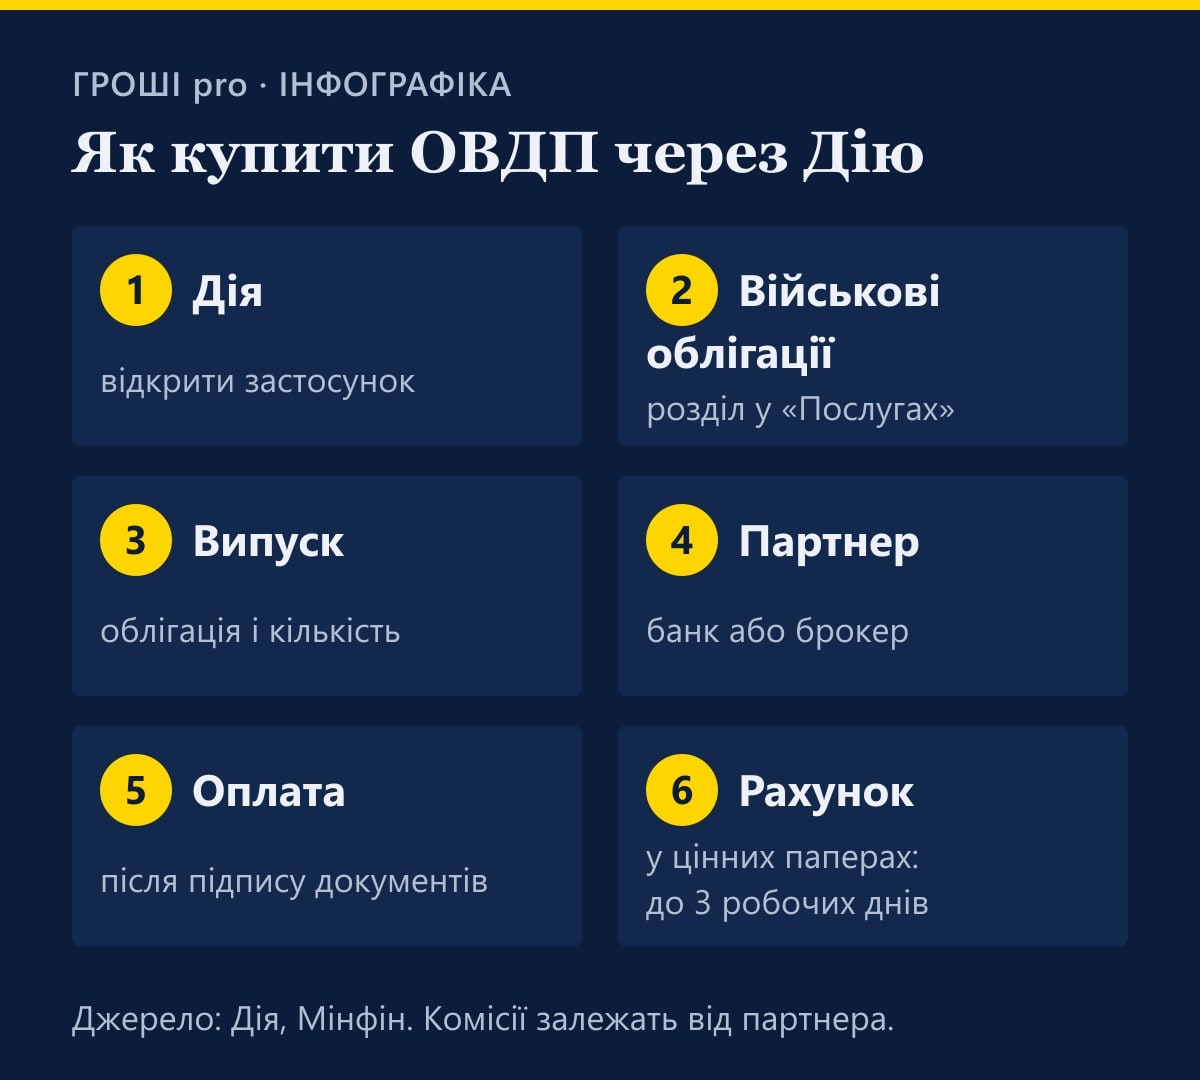
Тобто навіть коли весь процес для користувача виглядає як кілька натискань у застосунку, за ним усе одно стоїть рахунок у цінних паперах та банк або ліцензований брокер.
Чи є комісія в Дії
Тут важливо не покладатися на старі рекламні формулювання про «0 грн комісії».
Умови залежать від конкретного партнера.
Наприклад, Укргазбанк із 15 квітня 2026 року встановив для операцій з військовими облігаціями через Дію комісію 0,2%.
В іншого партнера тариф може бути іншим.
Тому перед підтвердженням покупки варто перевірити: скільки грошей буде списано → скільки облігацій ви отримаєте → яку суму отримаєте при погашенні.
Саме ця різниця найкраще показує реальну економіку інвестиції.
Як купити ОВДП через банк або брокера
Другий шлях – звернутися безпосередньо до банку або ліцензованого брокера.
Зазвичай процес складається з кількох етапів:
- Відкриття рахунку в цінних паперах.
- Укладення брокерського договору.
- Поповнення рахунку.
- Вибір конкретного випуску ОВДП.
- Подання заявки на купівлю.
- Зарахування цінних паперів на рахунок.
Чимало банків і брокерів дозволяють пройти весь процес дистанційно.
Мінфін прямо зазначає, що фізична особа може придбати ОВДП через Дію, банк або брокера.
Перевага прямої роботи з банком або брокером – зазвичай ширший вибір випусків порівняно з Дією.
Але тарифи можуть суттєво відрізнятися.
Що перевірити перед купівлею
Перед натисканням кнопки «Купити» варто записати шість цифр:
- Ціна однієї облігації. Не номінал, а саме сума, яку ви реально сплачуєте.
- Дата погашення. Від неї залежить, коли ви гарантовано за умовами випуску отримаєте виплату, якщо триматимете папір до кінця.
- Дохідність до погашення. Цей показник краще відображає очікуваний результат, ніж сама купонна ставка.
- Купонні виплати. Деякі папери виплачують дохід протягом строку обігу, інші працюють за дисконтною моделлю.
- Усі комісії. Особливо важливо для невеликих сум.
- Сума, яку ви фактично отримаєте. Якщо сервіс показує майбутні платежі, варто порахувати різницю між усіма витратами та всіма майбутніми надходженнями.
Які податки треба платити з ОВДП
Для фізичної особи це одна з головних переваг ОВДП.
Доходи від державних облігацій не оподатковуються ПДФО та військовим збором. Це передбачає Податковий кодекс, а ДПС прямо роз'яснює, що ОВДП, зокрема військові облігації, для фізичних осіб не оподатковуються ні ПДФО, ні військовим збором. Мінфін окремо підтверджував звільнення фізичних осіб від обох податків.
Дія також зазначає, що для державних облігацій не оподатковуються як відсотковий дохід, так і інвестиційний прибуток.
Це важлива відмінність від банківського депозиту.
Відсотки за депозитами фізичних осіб оподатковуються ПДФО за ставкою 18%, а оподатковувані доходи фізосіб у 2026 році також підпадають під 5% військового збору.
ОВДП чи депозит: простий приклад
Уявімо два умовні варіанти на 100 000 грн приблизно на рік.
Депозит під 16%
- Нараховані відсотки
- 16 000 грн
- ПДФО 18%
- −2 880 грн
- Військовий збір 5%
- −800 грн
- Залишиться приблизно
- 12 320 грн
ОВДП із фактичною дохідністю 15,16%
- Дохідність до сплати комісій
- ≈15 160 грн
- ПДФО і військовий збір
- 0 грн
- Результат до комісій
- ≈15 160 грн
Спрощений умовний приклад. Фактична дохідність ОВДП залежить від ціни купівлі конкретного випуску, строку до погашення та комісій посередника.
Отже, папір із номінально нижчою ставкою в окремих випадках може дати більший чистий результат, ніж депозит із вищим відсотком.
Але це спрощений приклад. У реальній угоді потрібно враховувати ціну конкретної ОВДП, строк до погашення та комісії посередника.
Детальніше про те, як порівнювати ці інструменти, – у матеріалі «Депозит, ОВДП чи валюта: як порівнювати дохідність з урахуванням ризиків».
Чи можна забрати гроші раніше
ОВДП не потрібно обов'язково тримати до погашення.
Інвестор може спробувати продати папери на вторинному ринку через ліцензованого торговця цінними паперами. Мінфін прямо передбачає таку можливість.
Але тут з'являється ризик.
Якщо ринкові ставки після вашої покупки зростуть, старий випуск із нижчою дохідністю може подешевшати. Тоді для швидкого продажу доведеться погодитися на нижчу ціну.
Якщо ж ставки знизяться, старі папери з вищим доходом можуть, навпаки, стати дорожчими.
Тому ОВДП не варто сприймати як повний аналог поточного рахунку, з якого гроші можна забрати в будь-який момент без наслідків.
Якщо кошти точно знадобляться через три місяці, купувати папір із погашенням через три роки лише через вищу ставку може бути поганою ідеєю.
Які ризики є в ОВДП
Фраза «державні облігації» не означає, що ризиків немає взагалі.
Ризик держави
ОВДП є борговим зобов'язанням України. Саме держава є позичальником і повинна здійснити передбачені випуском платежі.
Це не банківський депозит і не гарантія Фонду гарантування вкладів – зобов'язання виникає безпосередньо перед власником державного цінного паперу. Як і навіщо держава позичає гроші, ми пояснювали в матеріалі про державний борг.
Ризик дострокового продажу
До погашення ринкова ціна може бути як вищою, так і нижчою за вашу ціну покупки.
Інфляційний ризик
Навіть 15–16% у гривні не гарантують зростання реальної купівельної спроможності грошей. Все залежить від інфляції протягом строку інвестиції.
Валютний ризик
Гривневі ОВДП дають вищу номінальну дохідність, але якщо мета – накопичити саме долари або євро, зміна валютного курсу може бути важливішою за різницю ставок.
Для цього існують валютні ОВДП, проте їхня дохідність значно нижча.
Комісії
На невеликій сумі навіть кількасот гривень комісії можуть забрати помітну частину прибутку.
Чи варто купувати ОВДП на невелику суму
Можна.
Номінал гривневої облігації – 1 000 грн, а в Дії окремі випуски продаються приблизно біля цієї суми.
Але економічний сенс залежить від тарифів посередника.
Якщо інвестувати 5 000 грн і заплатити 300 грн різних комісій, це одразу становитиме 6% вкладеної суми.
Якщо ті самі 300 грн припадають на портфель у 100 000 грн – це лише 0,3%.
Тому для невеликої інвестиції особливо важливо знайти сервіс із мінімальними або відсутніми фіксованими платежами.
Як вибрати конкретну ОВДП
Починати краще не з питання «де найбільший відсоток?», а з питання «коли мені знадобляться ці гроші?»
Якщо гроші можуть знадобитися через рік – варто дивитися папери з близькою датою погашення.
Якщо горизонт кілька років – можна порівнювати довші випуски.
Для валютних заощаджень логічно окремо порівняти доларові та єврові ОВДП.
Після цього вже варто зіставляти: строк → фактичну ціну → дохідність до погашення → комісії → валюту.
Лише після цього ставка стає корисною цифрою.
Кому ОВДП можуть підійти
ОВДП можуть бути цікавими тим, хто:
- має заощадження, які не потрібні щодня;
- хоче зафіксувати дохідність на певний строк;
- шукає альтернативу банківському депозиту;
- хоче уникнути оподаткування інвестиційного доходу, користуючись передбаченою законом пільгою;
- готовий тримати папір до погашення;
- хоче частину заощаджень зберігати у валютних державних облігаціях.
Менш зручним цей інструмент може бути для резерву, який може терміново знадобитися в будь-який момент.
Для «фінансової подушки» ліквідність іноді важливіша за додаткові кілька процентних пунктів дохідності.
Висновок
Купити ОВДП фізичній особі у 2026 році технічно нескладно. Найпростіший шлях – через Дію, але банки та брокери можуть запропонувати ширший вибір паперів.
Головна помилка – вибирати облігацію лише за найбільшим відсотком.
Перед купівлею треба знати реальну ціну паперу, дату погашення, дохідність до погашення та всі комісії.
Перевага ОВДП для фізособи – відсутність ПДФО та військового збору з доходу. Але натомість інвестор бере на себе ризик державного боргу та ризик ринкової ціни, якщо захоче продати папери раніше.
Тому найпростіше правило таке: обирайте строк ОВДП так, щоб вам не довелося продавати її до погашення через потребу в грошах.