Прибуток показує, чи заробляє бізнес, а грошовий потік – чи будуть у нього гроші в день, коли треба платити постачальнику, працівникам і податковій. Прибуткова справа може опинитися в касовому розриві, якщо оплата за відвантажений товар приходить пізніше, ніж настають власні платежі. Як це виглядає в цифрах, показуємо на умовному прикладі ФОП третьої групи – з податковим календарем 2026 року і реальними ставками кредитів.
Три потоки: операційний, інвестиційний, фінансовий
Фінансисти ділять рух коштів на три частини, і для малого бізнесу цей поділ теж корисний.
- Операційний потік – гроші від покупців мінус оплата сировини, оренди, зарплат і податків. Саме він показує, чи здатна справа утримувати себе.
- Інвестиційний потік – купівля обладнання, ремонт, автомобіль для доставки. Ці витрати окупаються роками, але гроші з рахунку йдуть одразу.
- Фінансовий потік – кредити, овердрафт, внески власника і повернення боргів.
Касовий розрив виникає, коли операційний потік у певному місяці від’ємний, а резерву чи кредитного ліміту немає. Для ФОП на єдиному податку є ще одна особливість: за Податковим кодексом доходом вважаються гроші в день їх надходження (п. 292.6). Податок рахують із виручки, яка вже прийшла, а сировину для майбутніх продажів часто доводиться оплачувати наперед.
Коли податки забирають гроші: календар 2026 року
Більшість обов’язкових платежів малого бізнесу прив’язана до кількох дат, і саме їх варто першими вносити в прогноз.
| Платіж | Розмір у 2026 році | Строк сплати | Підстава |
|---|---|---|---|
| Єдиний податок, 1 група | до 332,80 грн на місяць | авансом до 20 числа поточного місяця | ст. 293, 295.1 ПКУ |
| Єдиний податок, 2 група | до 1729,40 грн на місяць | авансом до 20 числа поточного місяця | ст. 293, 295.1 ПКУ |
| Військовий збір, 1 і 2 групи | 864,70 грн на місяць | до 20 числа поточного місяця | п. 16-1 підрозд. 10 розд. XX ПКУ |
| Єдиний податок, 3 група | 5% доходу або 3% для платників ПДВ | протягом 10 днів після граничного строку квартальної декларації (40 днів після кварталу) | ст. 293.3, 295.3, 49.18.2 ПКУ |
| Військовий збір, 3 група | 1% доходу | у ті самі строки, що й єдиний податок | п. 16-1 підрозд. 10 розд. XX ПКУ |
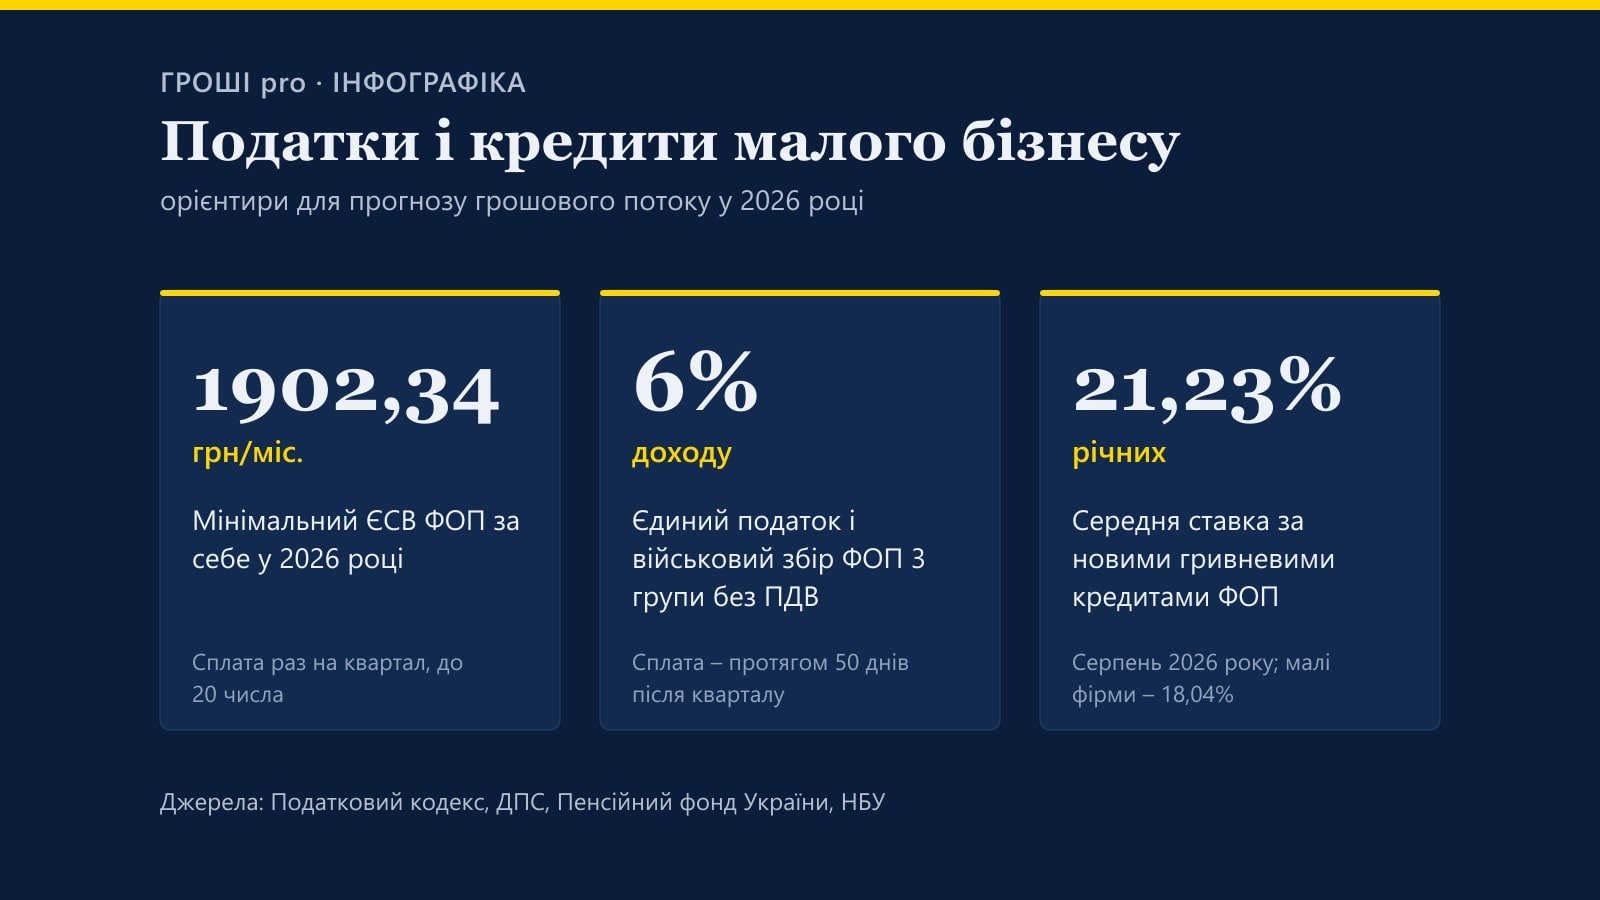
| ЄСВ за себе | щонайменше 1902,34 грн на місяць | щокварталу, до 20 числа місяця після кварталу | ст. 9 Закону №2464-VI |
| ПДФО і військовий збір із зарплати | 18% і 5% нарахованої зарплати | під час виплати зарплати | п. 168.1.2 ПКУ |
| ЄСВ за працівників | 22% нарахованої зарплати | до 20 числа наступного місяця | ст. 9 Закону №2464-VI |
| ПДВ для платників | за декларацією | декларація – протягом 20 днів після місяця, сплата – протягом наступних 10 днів | ст. 203 ПКУ |
Для 1 і 2 груп наведено максимальні ставки, конкретну встановлює місцева рада. Мінімальний ЄСВ – 22% мінімальної зарплати 8647 грн. Джерела: Податковий кодекс, Закон про ЄСВ, ДПС, Пенсійний фонд.
Для ФОП третьої групи найбільший разовий платіж припадає на другий місяць після кварталу. За III квартал 2026 року декларацію треба подати до 9 листопада, а єдиний податок і військовий збір сплатити до 19 листопада. ЄСВ за себе за той самий квартал – до 20 жовтня. З 2026 року пільгу, яка дозволяла ФОП не сплачувати ЄСВ за себе, призупинено, тож ці 5707,02 грн за квартал мають бути в прогнозі кожного підприємця, крім тих, кого закон прямо звільняє, наприклад пенсіонерів за віком.
Приклад: прибутковий бізнес і мінус у листопаді
Візьмімо умовного ФОП третьої групи (5%, без ПДВ), який виробляє продукцію для двох мереж магазинів. Мережі платять через місяць після поставки, а постачальник сировини вимагає передоплати за місяць наперед – 60% вартості майбутніх відвантажень. Працюють двоє найманих працівників із зарплатою по 20 тис. грн. До грудня продажі сезонно ростуть: відвантаження на 420 тис. грн у жовтні, 480 тис. – у листопаді, 600 тис. – у грудні. У III кварталі на рахунок надійшло 1,09 млн грн, тож у листопаді треба сплатити 6% від цієї суми.
| Стаття | Жовтень | Листопад | Грудень |
|---|---|---|---|
| Залишок на початок місяця | 60 000 | 62 493 | 3 293 |
| Надходження від покупців за відвантаження попереднього місяця | 400 000 | 420 000 | 480 000 |
| Сировина з передоплатою під продажі наступного місяця | −288 000 | −360 000 | −228 000 |
| Оренда, логістика, комунальні послуги | −55 000 | −55 000 | −55 000 |
| Зарплата з ПДФО і військовим збором | −40 000 | −40 000 | −40 000 |
| ЄСВ за працівників | −8 800 | −8 800 | −8 800 |
| ЄСВ ФОП за себе за III квартал | −5 707 | – | – |
| Єдиний податок і військовий збір за III квартал | – | −65 400 | – |
| Операційний потік | 2 493 | −109 200 | 148 200 |
| Інвестиційний потік: нова піч | – | – | −60 000 |
| Фінансовий потік: овердрафт і його погашення з відсотками | – | 50 000 | −50 885 |
| Залишок на кінець місяця | 62 493 | 3 293 | 40 608 |
Приклад умовний, розрахунок редакції. Ставки податків – чинні у 2026 році. Відсотки за овердрафтом – 885 грн за місяць за середньою ставкою НБУ за новими кредитами ФОП у серпні 2026 року (21,23% річних). Без овердрафту залишок на кінець листопада становив би −46 707 грн.
За нашим розрахунком, на відвантаженнях IV кварталу (1,5 млн грн) цей бізнес заробляє близько 190 тис. грн після операційних витрат і податків. Проте в листопаді гроші закінчуються: одночасно треба оплатити сировину під грудневий пік і сплатити податок за попередній квартал, а виручка за жовтень ще менша за ці платежі.
Причина – обігові кошти. Сировину оплачено за місяць до відвантаження, а гроші за товар приходять через місяць після нього, тож кошти «заморожені» приблизно на два місяці. Що швидше ростуть продажі, то більше грошей потрібно авансувати: грудневий пік доводиться фінансувати в листопаді.
Прогноз чутливий і до затримок оплат. Якщо мережа перенесе на січень лише третину грудневої оплати – 160 тис. грн, – на кінець грудня, за нашим розрахунком, бракуватиме близько 119 тис. грн. Саме тому прогноз варто рахувати в двох варіантах: базовому і з затримкою від найбільшого покупця.
Скільки коштує закрити розрив
Гроші на кілька тижнів можна знайти по-різному, і різниця в ціні велика. Порівняємо способи на сумі листопадового податку – 65 400 грн на 20 днів.
| Спосіб | Витрати за 20 днів | Частка від суми |
|---|---|---|
| Овердрафт за середньою ставкою для ФОП (21,23% річних) | ≈761 грн | ≈1,16% |
| Знижка покупцю 1% за оплату на 20 днів раніше | 654 грн | 1% |
| Прострочення узгодженого податку до 30 днів: штраф 5% | 3270 грн | 5% |
За п. 124.1 ПКУ штраф за затримку узгодженого грошового зобов’язання до 30 календарних днів включно становить 5% погашеної суми податкового боргу. Для зобов’язання, самостійно визначеного платником, пеня за пп. 129.1.3 і п. 129.4 ПКУ починає нараховуватися з 91-го календарного дня прострочення за 100% облікової ставки НБУ, тому в 20-денний сценарій її не включено. Розрахунок редакції.
Висновок простий: навіть 20-денне прострочення узгодженого податку в цьому прикладі коштує 5% боргу – у кілька разів дорожче за овердрафт або 1% знижку за дострокову оплату. Пеня для самостійно визначеного платником зобов’язання починає нараховуватися лише з 91-го дня прострочення.
Орієнтир для ринкових ставок – облікова ставка НБУ, яка з 18 вересня 2026 року становить 16%. За даними Нацбанку, у серпні нові гривневі кредити малим підприємствам видавали в середньому під 18,04% річних, мікропідприємствам – під 17,58%, а фізичним особам – підприємцям – під 21,23%. Це середні ставки за всіма новими кредитами: конкретна ціна залежить від банку, застави, строку і кредитної історії.
Державні програми для обігових коштів
Програма «Доступні кредити 5-7-9%» фінансує не лише інвестиції, а й обіговий капітал. За чинною редакцією постанови Кабміну №28 компенсована ставка для кредитів на обігові кошти – до 15% річних, для бізнесу в зонах високого воєнного ризику – до 7%. Кредит на обіговий капітал поза пріоритетними напрямами – до 5 млн грн, для ФОП загальний ліміт – 3 млн грн, строк – до трьох років. За даними Мінфіну, за час воєнного стану на фінансування оборотного капіталу за програмою спрямовано 92 млрд грн. Як програма працює зараз, видно з останніх тижневих даних – у нашій новині про кредити «5-7-9%».
Для бізнесу, який продає з відстрочкою, є ще програма «Доступний факторинг»: фактор може профінансувати до 95% суми грошової вимоги до покупця на строк до 360 днів. По суті, підприємець отримує гроші за відвантажений товар, не чекаючи, поки покупець розрахується.
Як скласти власний прогноз
- Розпишіть надходження за тижнями на три місяці вперед – не за датою відвантаження, а за реальною датою оплати кожного покупця.
- Внесіть усі фіксовані дати: 20 число для ЄСВ і єдиного податку, дні виплати зарплати, оренду, строки ПДВ і квартального податку.
- Окремо позначте інвестиційні витрати: обладнання, ремонт, транспорт. Якщо прогноз іде в мінус, їх зазвичай простіше перенести, ніж операційні платежі.
- Порахуйте сценарій із затримкою оплати найбільшого покупця на 2–3 тижні.
- Визначте мінімальний залишок, нижче якого рахунок не має опускатися, – наприклад, суму місячних зарплат і податків.
- Щотижня звіряйте прогноз із фактом і зсувайте горизонт ще на тиждень.
- Кредитний ліміт чи овердрафт відкривайте, коли все гаразд: у момент розриву банк оцінюватиме вас за найгіршими цифрами.
Що робити, якщо розрив уже настав
- Домовтеся з найбільшим покупцем про часткову оплату або запропонуйте знижку за прискорений розрахунок.
- Попросіть постачальника замінити передоплату відстрочкою хоча б на частину партії.
- Перенесіть інвестиційні витрати на пізніший місяць.
- Використайте овердрафт чи кредитну лінію на конкретну суму і з конкретним джерелом повернення.
- Податки і зарплату платіть насамперед: затримка податку коштує в рази дорожче за кредит, а затримка зарплати руйнує команду.
Грошовий потік – це не бухгалтерська звітність, а простий календар: що, скільки і коли надійде і що, скільки і коли піде з рахунку. Таблиця на три місяці наперед, оновлена щотижня, найчастіше показує проблему за кілька тижнів до того, як вона стане розривом.