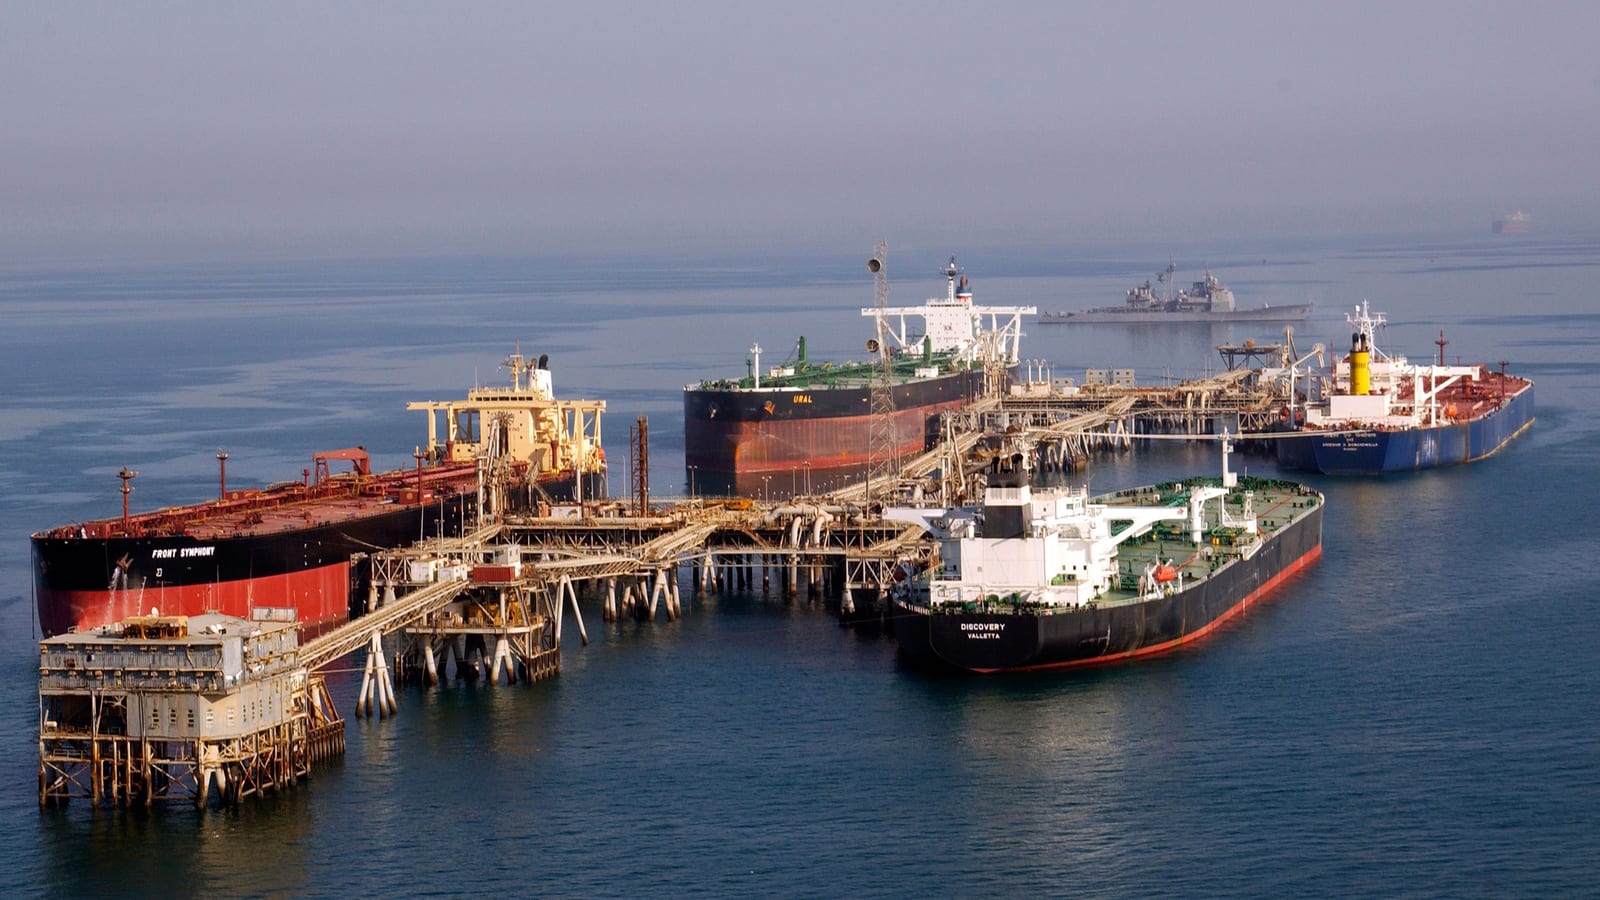
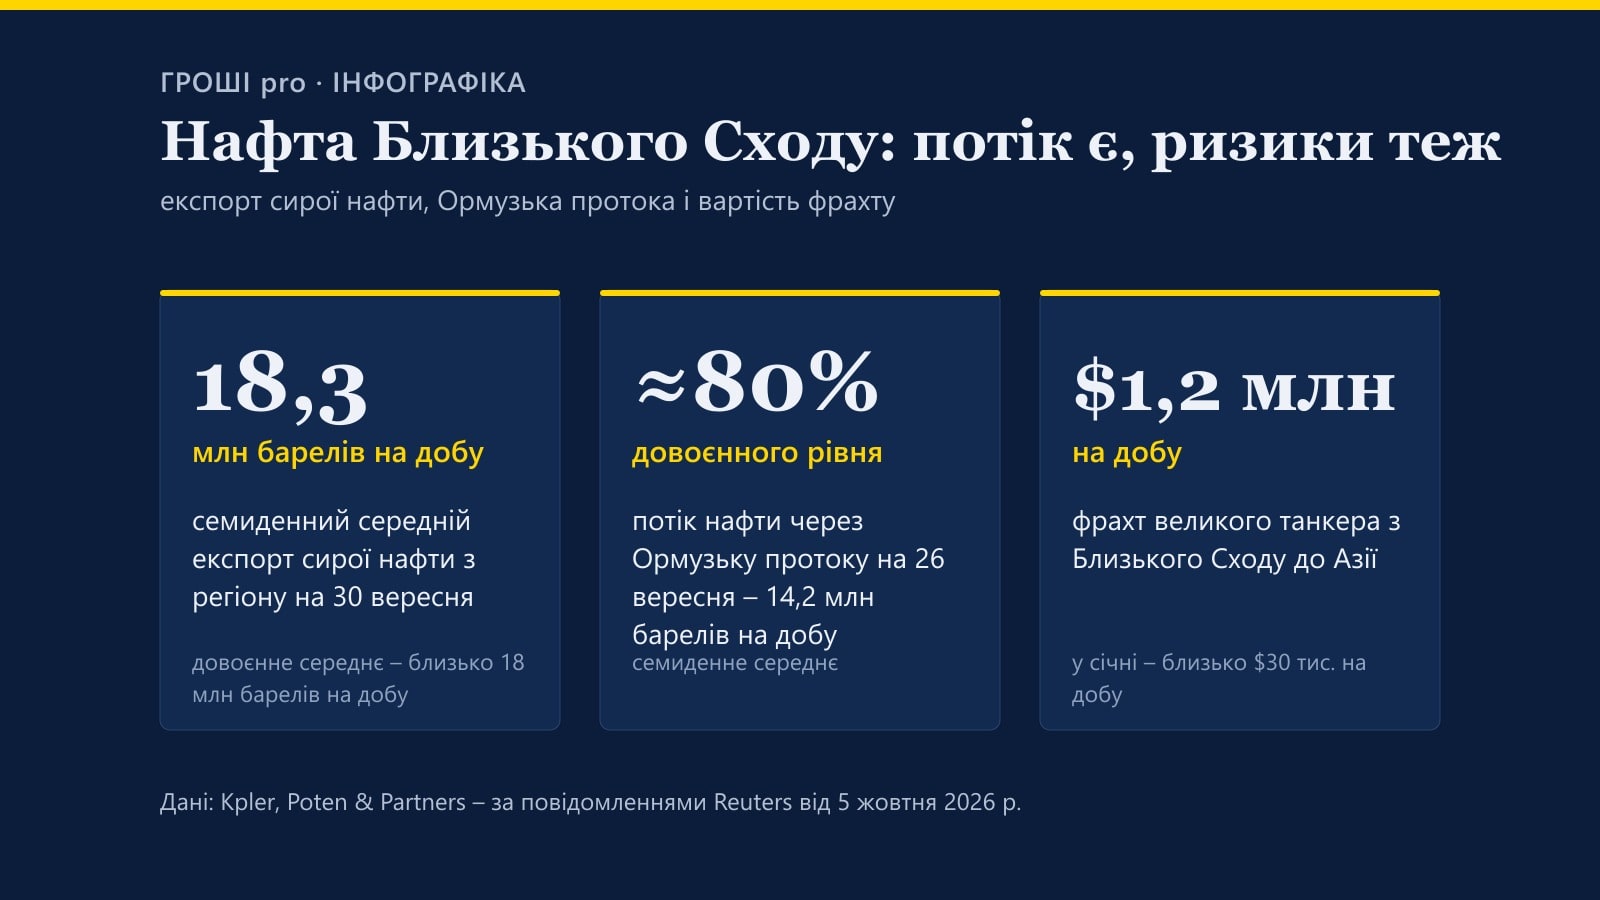
Поставки сирої нафти з Близького Сходу наприкінці вересня повернулися до довоєнних обсягів, однак перевезення через Ормузьку протоку стають небезпечнішими. За даними Kpler, які наводить Reuters, семиденний середній експорт із регіону на 30 вересня становив близько 18,3 млн барелів на добу. Водночас морська аналітична компанія Marisks нарахувала щонайменше сім інцидентів із танкерами лише за останній тиждень.
Поставки повернулися швидше, ніж очікував ринок
Для порівняння: за 12 місяців до початку війни навколо Ірану регіон експортував у середньому близько 18 млн барелів на добу. Тобто наприкінці вересня відвантаження навіть трохи перевищили довоєнний рівень.
Основну частину приросту забезпечила Саудівська Аравія, яка збільшила відвантаження і через Червоне море, і через Перську затоку. Інший постачальник даних, Vortexa, також фіксує повернення потоків: за його оцінкою, яку наводить Reuters, 14-денне середнє з урахуванням конденсату досягло 18,6 млн барелів на добу.
Через саму Ормузьку протоку нафта повертається повільніше. На 26 вересня, за даними Kpler, які наводить оглядач Reuters, семиденний потік становив 14,2 млн барелів на добу – близько 80% довоєнного рівня.
Але танкери залишаються під загрозою
Більше відвантажень не означає, що маршрут знову став безпечним.
За повідомленням Marisks, 1 жовтня в Ормузькій протоці невідомим снарядом було уражено великий танкер Kazimah III, на борту спалахнула пожежа. 4 жовтня біля узбережжя Оману дістав пошкодження машинного відділення танкер Lipsi. Екіпажі обох суден, за наявною інформацією, не постраждали.
Офіційна британська служба морської безпеки UKMTO 5 жовтня додала до цього переліку ще три атаки, здійснені 3–4 жовтня: уражено газовоз і два нафтові танкери. Того ж дня, за повідомленням служби, Корпус вартових ісламської революції наказав танкеру, що прямував у протоку, повернути назад під загрозою удару, і капітан виконав вимогу.
Що більше суден повертається на маршрут, то сильніше ринок знову залежить від безперебійної роботи вузької протоки. За даними Управління енергетичної інформації США, у 2024 році через неї проходило в середньому 20 млн барелів нафти й нафтопродуктів на добу – еквівалент приблизно п'ятої частини світового споживання, а також близько п'ятої частини світової торгівлі зрідженим газом.
Чому нафта все одно залишається дорогою
Зростання фізичних поставок зазвичай мало б тиснути на ціну вниз. Але тепер вузьким місцем стала не лише кількість доступної нафти, а й її доставка.
Перевезення різко подорожчали. За даними брокера Poten & Partners, які наводить оглядач Reuters Рон Буссо, фрахт великого нафтового танкера з Близького Сходу до Азії нещодавно перевищував $1,2 млн на добу – у січні він коштував близько $30 тис. Буссо також звертає увагу на дорожче страхування та нестачу потужностей нафтопереробки.
Тобто навіть коли сирої нафти фізично стає більше, доставити й переробити її дешево вже не так просто.
Чому це важливо Україні
Україна імпортує значну частину нафтопродуктів, тому світова ціна нафти, вартість дизеля та логістика поступово позначаються на ціні пального всередині країни.
Дорожче пальне – це не лише витрати автомобілістів. Воно входить у собівартість вантажних перевезень, агровиробництва, будівництва та практично будь-яких товарів, які потрібно доставляти.
Тому стійке подорожчання логістики на світовому нафтовому ринку може обернутися додатковим інфляційним тиском навіть без нового різкого падіння видобутку. Як подорожчання окремих товарів перетворюється на загальне зростання цін, ми пояснювали в матеріалі про інфляцію.